بررسی نظام مند نقش صورتحسابهای الکترونیکی در مدیریت مؤثر نظام مالیاتی کشور و شناسایی چالشها و راهکارهای اجرایی آن
عنوان را به انگلیسی وارد کنید
0 دیدگاه
موضوع این نوشته را وارد کنید
زمان مطالعه را وارد کنید دقیقه برای مطالعه
چکیده
پژوهش حاضر به دنبال بررسی نظام مند نقش صورتحسابهای الکترونیکی در مدیریت مؤثر نظام مالیاتی کشور و کارکردهای آن و همچنین شناسایی بهترین راهکارهای ممکن برای مقابله با چالشهای اجرایی محتمل در این حوزه است. روش تحقیق در این پژوهش مرور نظام مند است که به عنوان ابزاری برای تجزیه و تحلیل و درک تحقیقات و گزارشات مربوط به صورتحساب الکترونیکی به شکلی مؤثر و با توجه به پراکندگی منابع مورد استفاده قرار گرفته است. فرآیند جستجو در این پژوهش معتبرترین منابع یک دهه اخیر در حوزه صورتحساب های الکترونیکی و سامانه های مربوطه را پوشش داده است و پژوهشگران در اجرای این روش پژوهشی به اهداف اصلی دستورالعمل پریزما (PRISMA) برای تدوین پروتکل مرور نظام مند متعهد بوده اند. در این چهارچوب بعد از تهیه بانک اطلاعاتی منابع کدگذاری و تجزیه و تحلیل داده ها با استفاده از برنامه 12 Nvivo انجام شده است. مهمترین دستاوردهای استقرار نظام صورتحساب الکترونیکی را میتوان در قالب مدیریت ریسک و جلوگیری از فرار مالیاتی کاهش هزینه ها و بار تمکین مالیاتی و ایجاد منابع پایدار شفافیت اقتصادی و دستیابی به اطلاعات موثق مورد نیاز برای پیش بینیهای اقتصادی در پشتیبانی از برنامه های گسترده تر و کلان دولت برشمرد.
واژه های کلیدی: صورتحساب الکترونیکی تمکین مالیاتی فرار مالیاتی شفافیت اقتصادی مالیات بر ارزش افزوده
مقدمه
بخش دولتی در ایران طی سالهای اخیر با اهدافی چون بهبود ارائه خدمات برقراری عدالت عمومی و کاهش هزینه های اداری دستخوش تحولاتی قابل توجه شده است بهره گیری از سازوکارهای فناورانه به عنوان یکی از راه حل های راهبردی برای رفع موانع رویه های کارآمد و مؤثر در این زمینه با حفظ پاسخگویی عمومی و شفافیت حداکثری موضوع حائز اهمیتی در این موج تغییرات نهادی بوده است. در واقع فناوری اطلاعات نحوه ارائه خدمات دولتها به شهروندان و تعاملات با ایشان را در زمینه های مختلف از جمله مدیریت مالی بخش عمومی و مالیات ستانی تغییر داده است.
نظام مالیاتی به عنوان مهمترین نهاد تأمین کننده منابع درآمدی دولت میبایست به طور مستمر و مداوم خود را با تغییراتی که ممکن است پدیدار گردند تطبیق دهد همواره این انتظار از دولتها وجود داشته است که مدیریت مالی نورآورانه در بخش عمومی را به ویژه در حوزه وصول مالیاتها به کار گیرند به گونه ای که این شیوه مدیریت متضمن تأمین نظام مالیات ستانی کارآمدی باشد که مالیاتها را با کمترین هزینه ممکن وصول خواهد کرد.
امروزه با عنایت به سیاست کلان اقتصادی کشورها در زمینه عدم وابستگی به درآمد حاصل از فروش منابع تجدید ناپذیر دولتها بیش از هر زمان دیگری نیازمند تأمین منابع مالی پایدار به منظور پوشش هزینه های عمومی خود هستند از این روی در بسیاری از کشورها اصلاحات مالیاتی با هدف افزایش نرخهای مالیاتی موجود یا معرفی پایه های مالیاتی جدید در حال بررسی است اما به عنوان یک راه حل جایگزین کارآمدتر برای این دیدگاه بخش عمومی (دولت) میبایست با توجه به تغییرات و پیشرفتهای حوزه فناوری اطلاعات و ارتباطات (ICT) راهبردهایی جدید را برای وصول مالیاتهای عادلانه اتخاذ نماید تا از این دریچه ریسک فرار مالیاتی و خطاهای گزارش دهی در این زمینه تا جای ممکن کاهش یابد.
همچنین بهره گیری از راه حلهای فناورانه میتواند هزینه های تمکین را کاهش دهد و در عین حال وصول عادلانه مالیاتها را تسهیل نماید.
از جمله کارکردهای نظام مالیاتی مطلوب مبتنی بر فناوریهای نوین بهبود و ارتقاء کیفی ارائه خدمات به مؤدیان و افزایش کارآیی نظام حسابرسی و تشخیص است که در این چهارچوب اهدافی مشخص همچون هوشمندسازی نظام مالیاتی و به تبع آن ایجاد شفافیت اقتصادی جلوگیری از فرار مالیاتی و رعایت عدالت مالیاتی افقی و عمودی مطرح است بنابراین بررسی گزینه های در دسترس به منظور کارآمدتر کردن نظام مالیاتی موجود با بهره گیری از فناورهای مدرن و سامانه ها و اصلاح الگوهای تعاملی میان سازمان مالیاتی و مؤدیان در استقرار نظام مالیاتی هوشمند ضروری به نظر میرسد.
از زمان پیدایش فناوریهای نوآورانه سازمانها و شرکتها از مزایای بی شمار آنها برای پشتیبانی از انجام وظایف و کارهای خود بهره برده اند و اقدامات پیچیده را با ساده سازی فرآیندهای کاری خود که پیش از آن به صورت دستی انجام میشد تسهیل کرده اند 2021 ,An & Rau) اکنون با بهره گیری از امکانات و تجهیزات فناورانه جمع آوری اطلاعات از مؤدیان ساده تر از گذشته شده و هزینه های ذخیره سازی داده ها همچنان در حال کاهش است. دیجیتالی شدن نحوه عملکرد سازمانهای مالیاتی را تغییر داده و منجر به بهبود کارآیی فرآیندها و ارائه خدمات مطلوب تر به مؤدیان شده است 2017 ,.Gupta et al یک مثال بارز در این زمینه استفاده از صورتحساب های الکترونیکی است که امکان انتقال خودکار اطلاعات مربوط به رویدادهای مالی واقعی را میان مؤدیان و سازمانهای مالیاتی فراهم آورده است. امروزه بسیاری از کشورها بهره مندی از صورتحساب الکترونیکی را به دلایل گوناگون از جمله پتانسیل بالای آن برای تقویت تمکین مالیاتی و کاهش هزینه های اجرای قوانین و وصول مالیات ایجاد شفافیت اقتصادی و جلوگیری از فرار مالیاتی مورد توجه قرار داده اند.
در ایران نیز بعد از تجارب مربوط به استفاده از دستگاههای کارت خوان بانکی به عنوان مرجعی برای تعیین میزان فروش مؤدی لزوم بهره گیری از قابلیتهای صورتحساب الکترونیکی به شکل ساختار یافته و نظام مند ذیل قانون پایانه های فروشگاهی و سامانه مؤدیان مصوب مهرماه سال (۱۳۹۸) مطرح شد که در جریان آن اشخاص مشمول قانون مزبور ملزم شدند برای کلیه فروشهای خود صورتحساب الکترونیکی منطبق با استانداردهای اعلامی سازمان امور مالیاتی کشور را صادر و اطلاعات صورتحسابهای صادر شده را در بسترهای معین به سازمان مذکور ارسال کنند.
کلیدی ترین مؤلفه برای تحقق اهداف نظام پایانه های فروشگاهی و سامانه مؤدیان استفاده از یک سامانه محوری با قابلیتهایی در زمینه تبادل مؤثر اطلاعات میان مؤدیان و سازمان امور مالیاتی کشور است. این سامانه تحت عنوان سامانه مؤدیان و در قالب مرجع نهایی ثبت صدور و استعلام صورتحسابهای الکترونیکی مؤدیان معرفی شده است که از ارکان نظام مالیاتی هوشمند نیز محسوب میشود بر اساس مقررات قانون مالیات بر ارزش افزوده مصوب سال ۱۴۰۰ محاسبه مالیات بر ارزش افزوده مؤدیان بر اساس اطلاعات صورتحساب های الکترونیکی ثبت شده در این سامانه انجام میشود. در این سامانه به هر مؤدی کارپوشهای ویژه اختصاص یافته و تبادل اطلاعات میان مؤدی و سازمان صرفاً از طریق آن کارپوشه انجام میشود سامانه مزبور از چندین زیر سامانه اصلی و فرعی تشکیل شده که این زیرسامانه ها در یک پیکربندی یکپارچه الزامات و کارکردهای مورد نیاز سازمان امور مالیاتی کشور و مؤدیان را در زمینه هایی چون جمع آوری اطلاعات و محاسبه مالیات، ارتقاء ارائه خدمات الکترونیکی و تسهیل تعامل مؤدیان با سازمان فراهم آورده است.
صورتحساب الکترونیکی موضوع قانون پایانه های فروشگاهی و سامانه مؤدیان ضمن اینکه ابزاری کارآمد و پیش بینی شده برای اجرای مالیات بر ارزش افزوده در نظر گرفته شده است کاربرد مؤثری برای پیش تکمیل اظهار نامه های مالیات بر عملکرد مؤدیان توسط سازمان امور مالیاتی کشور دارد یک صورتحساب الکترونیکی در قالب داده های ساختار یافته تولید ارسال و دریافت میشود که پردازش خودکار و الکترونیکی و محاسبه مالیات توسط سامانه مؤدیان را امکان پذیر میکند بر این اساس در این تحقیق به دنبال تجزیه و تحلیل و بررسی نظام مند نقش صورتحساب های الکترونیکی دریافت شده در سامانه مؤدیان در مدیریت مؤثر نظام مالیاتی کشور با مروری بر سوابق و ادبیات موضوع به بررسی کاربرد صورتحساب الکترونیکی با هدف ایجاد قابلیتهای جدید برای کاهش هزینه و ارتقاء سطح تمکین ایجاد شفافیت و افزایش کارآیی نظام اقتصادی و همچنین مدیریت ریسک و جلوگیری از فرار مالیاتی پرداخته شده است. از دیگر اهداف اصلی این تحقیق ارائه دیدگاهی روشن از آسیبها و چالش های اجرایی در نظام مزبور و شناسایی بهترین راه حلهای مقابله با این چالشها است. نتایج این تحقیق در زمینه صورتحسابهای الکترونیکی مسیر انجام تحقیقات بعدی را برای پژوهشگران هموارتر کرده و راهنمایی برای خط مشی گذاران نظام مالیاتی کشور در جهت اتخاذ تصمیمات منطبق با ظرفیت و زیر ساخت نظام اجرایی موجود و مقابله با چالشها در این عرصه خواهد بود.
مبانی نظری
فناوری موجود در محیط عملیاتی نظامهای مالیاتی رابطه میان مؤدیان و سازمانهای مالیاتی را شکل میدهد. موانع وصول مالیاتهای عادلانه و تأمین درآمد عمومی چالشهایی بزرگ برای سازمانهای مالیاتی است و میتوان با استفاده از فناوریهای دیجیتالی که امکان جمع آوری و ارزیابی داده های مربوط به رویدادهای مالی را به صورت سیستمی و بلادرنگ فراهم می آورند به بررسی و حل و فصل این چالشها پرداخت. قابلیت دستیابی به داده های موثق رویدادهای مالی منجر به شناسایی هر چه سریع تر ریسک تمکین میشود و سطوح تمکین مالیاتی را به طور کلی افزایش میدهد 2018 ,.Campbell et al) یکی از ویژگیهای اساسی سازمانهای مالیاتی مدرن دیجیتالی کردن سوابق مالیاتی و انطباق و ادغام گسترده سامانه های مدیریتی مجهز به فناوری است (Marinagi 2014 ,.et al) از این روی سازمانهای مالیاتی و همچنین کسب و کارها همواره بر نوآوری های فناوری مالیاتی همچون تشکیل پرونده الکترونیکی صدور صورتحساب الکترونیکی گزارشهای مالیاتی بلادرنگ و حسابداری و حسابرسی الکترونیکی مبتنی بر داده های سیستمی تأکید و توجه ویژه داشته اند.
بارزترین نمونه از این موارد صورتحساب الکترونیکی است که امکان انتقال خودکار اطلاعات تراکنشهای مالی را در قالب صورتحسابها بین مؤدیان و سازمان مالیاتی فراهم می آورد.
در سالهای اخیر ظهور نظام مالیات ستانی هوشمند در نسل سوم دولت الکترونیک شرکت ها مشاغل و سازمانهای دولتی را به سوی استفاده از صورتحسابهای الکترونیکی هدایت کرده است تا ضمن ایجاد شفافیت در مبادلات تجاری در کوتاهترین زمان ممکن اطلاعات مربوط به رویدادهای مالی را به سازمان مالیاتی ارسال کنند.
صورتحساب الکترونیکی
صورتحساب الکترونیکی سندی است که معاملات تجاری یک بنگاه اقتصادی را به صورت الکترونیکی ثبت می کند و اصول و قواعد اصالت سنجی یکپارچگی و شفافیت را در تمام جنبه ها و برای همه بازیگران در فرآیندهای تجاری عمرانی مالی تدارکاتی و به ویژه مالیاتی رعایت میکند.
صورتحساب های الکترونیکی علاوه بر اینکه اسناد حقوقی مهم میان فروشنده و خریدار محسوب میشوند اسناد مهم و قابل استنادی هستند که اطلاعات مربوط به مقاصد مالیاتی به ویژه مالیات بر ارزش افزوده را ثبت میکنند صورتحسابها به طور معمول حاوی اطلاعات مربوط به محاسبه مالیات بر ارزش افزوده مؤدیان همچون مشخصات هویتی فروشنده و خریدار مشخصات مربوط به کالاها و خدمات مورد معامله و نرخ های مالیات بر ارزش افزوده آنها و مبلغ کل مالیات بر ارزش افزوده پرداختی توسط خریدار هستند. با عنایت به نقش ویژه صورتحسابها در فرآیندهای قانونی و مالی طرفهای مختلف درگیر از جمله سازمان مالیاتی سازوکارهایی را به منظور حصول اطمینان از یکپارچگی اصالت و دسترس پذیری این اسناد برای اهداف حسابرسی به کار میگیرند.
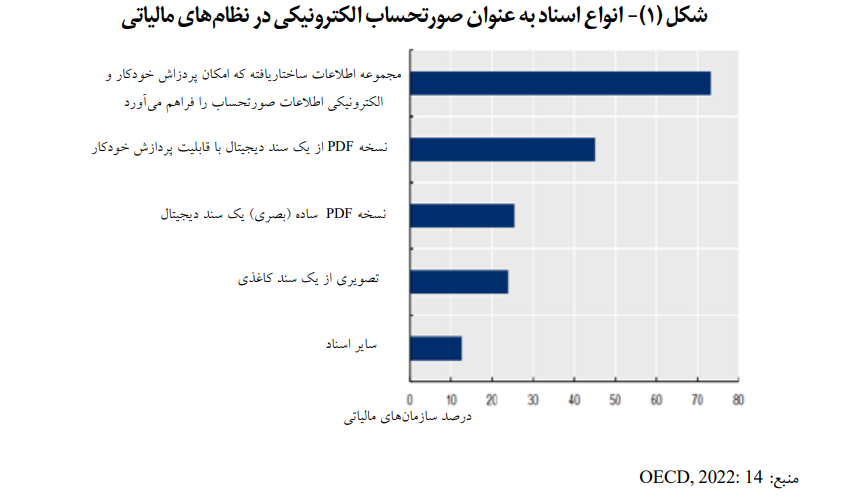
صورتحسابهای الکترونیکی در نظامهای مالیاتی مختلف میتوانند در قالب دو گونه متفاوت صادر و دریافت شوند. گونه نخست دادههای صورتحساب بدون ساختار شامل اطلاعاتی در قالب فایلهای PDF یا Word ، تصاویر با فرمت JPG یا TIFF صورتحسابهای با قالب HTML فاقد ساختار در صفحه وب یا ایمیل صورتحسابهای کاغذی اسکن شده و یا صورتحسابهای کاغذی ارسال شده از طریق دستگاه نمابر هستند. گونه دیگر داده های صورتحساب ساختار یافته و در برگیرنده اطلاعاتی است که میتواند به راحتی به صورت الکترونیکی به منظور پردازش الکترونیکی از جمله پردازش خودکار از صورتحساب استخراج شود. همان طور که در شکل شماره (۱) نشان داده شده است برخی سازمانهای مالیاتی از تصویر اسناد کاغذی ارسالی همچون فایلهای PDF به عنوان صورتحساب الکترونیکی استفاده میکنند اما به موجب گزارش سازمان همکاری و توسعه اقتصادی (OCDE در سال ۲۰۲۲ اکثر سازمانهای مالیاتی از مجموعه اطلاعات ساختار یافته برای پردازش خودکار دادههای الکترونیکی مرتبط با رویدادهای مالی مؤدیان بهره میبرند. نظام مالیاتی ایران نیز در پیاده سازی نظام صورتحساب ،الکترونیکی چنین ساختاری را برگزیده است.
جمع آوری اطلاعات صورتحساب های الکترونیکی
از منظر کسب و کار صورتحساب الکترونیکی را میتوان به عنوان ابزاری برای ثبت مبادله تجاری معرفی کرد که معامله صورت گرفته میان فروشنده تأمین کننده و خریدار را ثبت میکند و در این حالت، وضعیت حقوقی و قراردادی صورتحساب الکترونیکی به همراه ملاحظات کلیدی آن از منظر تجاری مدنظر است. اما از منظر سازمان مالیاتی صورتحساب الکترونیکی به عنوان یک سند قابل اعتماد و با اصالت بسیار حائز اهمیت است و مهمترین علت استفاده از آن مدیریت تمکین و ارائه خدمات مالیاتی در چهارچوب نظام مالیاتی هوشمند است. در این زمینه اطلاعات صورتحساب الکترونیکی بر ایجاد فرصت پردازش اطلاعات الکترونیکی مربوط به رویدادهای مالی واقعی در حوزه مالیات بر ارزش افزوده متمرکز است.
در سامانه های مربوط به صورتحساب الکترونیکی همچون سامانه مؤدیان داده های مربوط به تراکنش به صورت الکترونیکی درست قبل حین یا اندکی بعد از رویداد مالی برای ثبت تراکنش معامله صورت گرفته میان یک فروشنده تأمین کننده و خریدار مشتری ارسال میشود و سازمانهای مالیاتی این داده ها را در چهارچوب یکی از روشهای زیر دریافت میکنند:
- دریافت مستقیم صورتحساب الکترونیکی ساختار یافته از مؤدی (فروشنده) که در این روش داده ها را می توان به طور خودکار در داخل سامانه صورتحسابهای الکترونیکی سامانه مؤدیان از صورتحساب های ارسالی استخراج کرد؛
- مجموعه اطلاعات و اقلام داده ای معین که قبلاً توسط مؤدی (فروشنده) از صورتحسابها استخراج شده است بدون ارسال خود صورتحسابها؛ یا ترکیبی از موارد فوق که در این روش در صورت ارسال خود صورتحساب دیگر نیازی به ارسال اطلاعات معین نیست.
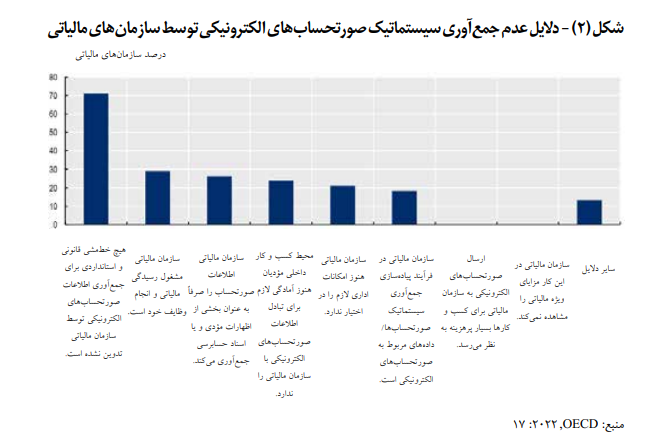
در واقع، پرسش اساسی که گزینه ها را برای سازمانهای مالیاتی متمایز میکند این است که آیا داده ها و اقلام اطلاعاتی تعریف شده برای سازمان ارسال میشوند و یا خود صورتحسابهای الکترونیکی تأکید بر این نکته بسیار حائز اهمیت است که بسیاری از سازمانهای مالیاتی تصمیم میگیرند که داده های صورتحسابهای الکترونیکی را به صورت سیستماتیک جمع آوری نکنند به گزارش سازمان همکاری و توسعه اقتصادی در سال ۲۰۲۲، از میان سازمانهای مالیاتی که از سازوکار صورتحساب الکترونیکی برای محاسبه مالیات بر ارزش افزوده استفاده می کنند ۵۴ آنها برای جمع آوری این صورتحسابها از روشهای سیستماتیک استفاده نمیکنند 2022 (OECD) این سازمانها دلایل مختلفی را برای این منظور گزارش کرده اند. از جمله دلایل اصلی آنها فقدان حکم قانونی و استاندارد معین در زمینه جمع آوری نظام مند صورتحساب الکترونیکی توسط سازمان مالیاتی است.
در قانون پایانه های فروشگاهی و سامانه مؤدیان با تأکید بر راه اندازی سامانه مؤدیان صراحتاً به نظام جمع آوری داده های مربوط به صورتحسابهای الکترونیکی اشاره شده است صورتحساب الکترونیکی در قانون مزبور، صورتحسابی است که دارای شماره منحصر به فرد مالیاتی بوده و اقلام اطلاعاتی آن متناسب با نوع و ماهیت کسب و کار توسط سازمان امور مالیاتی کشور تعیین میشود. لذا اطلاعات مربوط به صورتحسابهای الکترونیکی در نظام مالیاتی ایران در یک چهارچوب ساختار یافته صادر و به سامانه مؤدیان در سازمان مالیاتی ارسال و به صورت سیستماتیک توسط زیر سامانه مربوطه در سامانه مؤدیان جمع آوری می شود.
دلایل استقرار نظام صورتحساب الکترونیکی
نظام های مالیاتی با توجه به شرایط داخلی خود دلایلی متفاوت برای استفاده از صورتحسابهای الکترونیکی دارند. این دلایل بر اساس گوناگونی شرایط داخلی مربوط به چهارچوبهای قانونی فرهنگها ظرفیتها زیر ساختها و سطوح تمکین مالیاتی کشورها متفاوت است. به طور کلی سه دیدگاه مرتبط با یکدیگر را میتوان به عنوان دلایل استقرار نظام صورتحساب الکترونیکی مورد توجه قرار داد:
الف) حمایت از پیاده سازی اکوسیستم کسب و کار الکترونیک پایدار
از منظر کسب و کارها مبادله صورتحسابهای الکترونیکی میتواند باعث کاهش زمان پرداخت فاکتور و در نتیجه بهینه سازی فرآیندها و شاخصهای جریان نقدینگی شود. با وجود این کسب و کارها باید بتوانند و مایل باشند که سیستم های کاغذی خود را به سمت برنامه های کاربردی تجارت الکترونیکی تغییر مسیر دهند. درک و آگاهی و همچنین میزان آمادگی بر صدور صورتحساب الکترونیکی در حوزه کسب و کارها تأثیر می گذارد. از جمله چالش ها و موانع شناسایی شده در این حوزه میتوان به ترجیحات مشتری راحتی ردیابی روشهای کاغذی نگرانی در خصوص امنیت اطلاعات و عدم تمایل به تغییر فرآیندهای موجود اشاره کرد 2021 ,Yun) دولت ها فعالان اقتصادی را به پذیرش اکوسیستم کسب و کار الکترونیکی در قالب مجموعه ای از راه حل ها در زمینه صورتحسابها و پرداختهای الکترونیکی تشویق میکنند در برخی موارد سازمانهای دولتی به عنوان پیشگام برای معرفی و بکارگیری صورتحساب الکترونیکی عمل میکنند (2022 ,(OECD)
ب) پیاده سازی و اجرای چهارچوبهای قانونی تنظیم گرانه
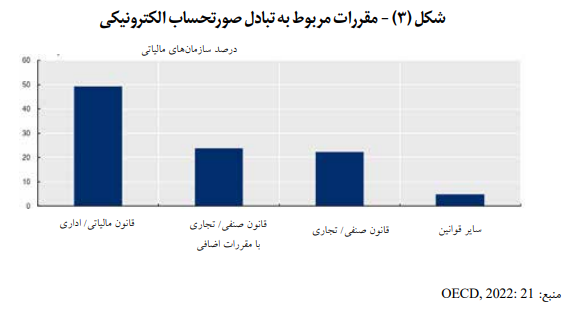
در بسیاری از نظامهای اقتصادی صورتحسابهای الکترونیکی نه تنها اسناد قانونی پشتیبان معاملات تجاری بلکه به طور ویژه مستندات مرتبط با نظام مالیات ستانی هستند در این موارد الزام به تبادل صورتحساب های الکترونیکی در چهارچوبهای ویژه قوانین مالیاتی و اداری خاص با هدف ایجاد شفافیت اقتصادی تنظیم میشود که ممکن است شامل مقرراتی فراتر از الزامات قانونی صنفی و تجاری باشد در میان کشورهای دارای قوانین و مقررات در حوزه صورتحسابهای الکترونیکی تنها در ۲۲ درصد از موارد تبادل صورتحساب الکترونیکی ذیل قوانین و مقررات صنفی و تجاری تنظیم شده است.
در ایران نیز الزام به صدور صورتحساب ابتدا در قانون نظام صنفی در سال ۱۳۸۲ مطرح شد، اما با عنایت به عدم اجرای مطلوب این بخش از قانون مزبور مؤدیان در سال ۱۳۹۸ به موجب قانون پایانه های فروشگاهی و سامانه مؤدیان و ذیل استانداردها و مقررات سازمان امور مالیاتی کشور ملزم به صدور و ارسال اطلاعات صورتحسابهای الکترونیکی به سازمان شدند.
ج) افزایش اثر بخشی مدیریت تمکین مالیاتی
محرک اصلی جمع آوری سیستمی اطلاعات صورتحسابهای الکترونیکی توسط سازمان مالیاتی افزایش اثر بخشی مدیریت ریسک تمکین مالیاتی است. در اغلب موارد هدف این طرح ها کاهش شکاف مالیات بر ارزش افزوده است. مالیات بر ارزش افزوده سهمی قابل توجه از کل مالیاتها را در اکثر کشورها در اختیار دارد. این نوع مالیات به طور معمول ۲۰ درصد از کل مالیات در سراسر جهان را شامل میشود و به طور معمول در کشورهای توسعه یافته دارای دومین رتبه درآمدهای مالیاتی پس از مالیات بر درآمد اشخاص است. این مالیات در اقتصادهای در حال توسعه معمولاً سهم ۳۰ تا ۵۰ درصدی از کل درآمدهای مالیاتی را در اختیار دارد عدم معرفی و یا رعایت الزامات مربوط به گزارش اطلاعات دیجیتال و یا صورتحسابهای الکترونیکی میتواند خساراتی قابل توجه به درآمدهای حاصل از این بخش را به نظام های مالیاتی وارد آورد.
شکل شماره (۴) طیفی گسترده از اهداف مرتبط با مدیریت تمکین را برای سازمان مالیاتی در زمینه جمع آوری اطلاعات صورتحسابهای الکترونیکی نشان میدهد ارتقاء سطح تمکین میتواند از طرق مختلف از جمله ایجاد انگیزه در مؤدیان برای سرمایه گذاری در افزایش کیفیت سیستمهای حسابرسی و گزارش دهی، ترویج فرهنگ تمکین داوطلبانه شناسایی مؤثر و به موقع فرار مالیاتی و افزایش کیفیت حسابرسی حاصل شود. همان گونه که در شکل شماره (۴) نشان داده شده است سازمانهای مالیاتی هر یک با اهدافی مشخص و گوناگون نسبت به جمع آوری صورتحسابهای الکترونیکی اقدام میکنند.
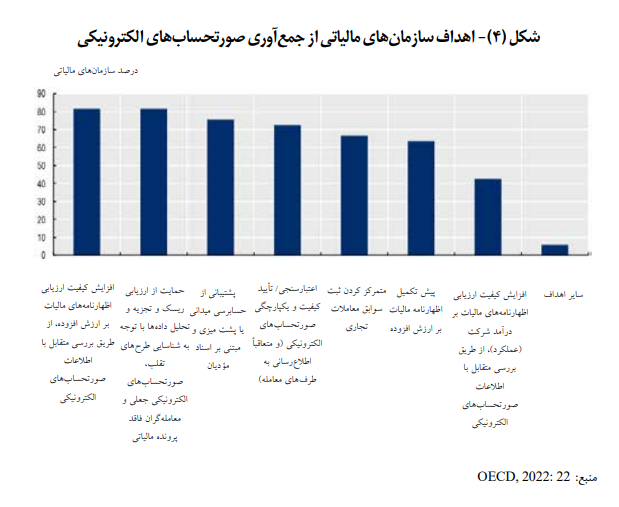
مهم ترین اهداف استقرار نظام صورتحساب الکترونیکی در ایران نیز ایجاد شفافیت اقتصادی پرداخت مالیات منصفانه جلوگیری از فرار مالیاتی جلوگیری از ایجاد مؤدیان صوری نهادینه شدن عدالت مالیاتی و افزایش رضایت آحاد جامعه عنوان شده است.
راهبردهای اجرایی نظام صورتحساب الکترونیکی
راهبردهای اجرای قوانین صورتحسابهای الکترونیکی در نظامهای مالیاتی مختلف بسته به شرایط ویژه آنها متفاوت است. در بیشتر موارد این راهبردها بر پذیرش صورتحساب الکترونیکی از سوی کسب و کارها و ظرفیت زیر ساخت ها و چهارچوبهای تنظیم گری و استانداردهای مربوط به صورتحسابهای الکترونیکی متمرکز هستند.
انواع برنامه ها و تجهیزات صدور و ارسال صورتحساب الکترونیکی
سازمانهای مالیاتی انواع مختلفی از برنامه های کاربردی حوزه فناوری اطلاعات را برای پشتیبانی از نظام صورتحساب الکترونیکی اجرا کرده اند. اغلب ابزارهای مورد استفاده در غالب وب سرویس است که از انتقال داده ها از سامانه های فروش به سامانه صورتحساب الکترونیکی و فرمهای تحت وب در پورتال سازمان مالیاتی سامانه مؤدیان پشتیبانی میکنند علاوه بر راه حلهای ویژه ارسال مستقیم اطلاعات صورتحسابهای الکترونیکی مؤدیان و همچنین سازمانهای مالیاتی میتوانند از خدمات شرکتهای ارائه کننده خدمات مالیاتی مجاز در زمینه صدور و ارسال صورتحسابهای الکترونیکی استفاده کنند شکل شماره ۵)
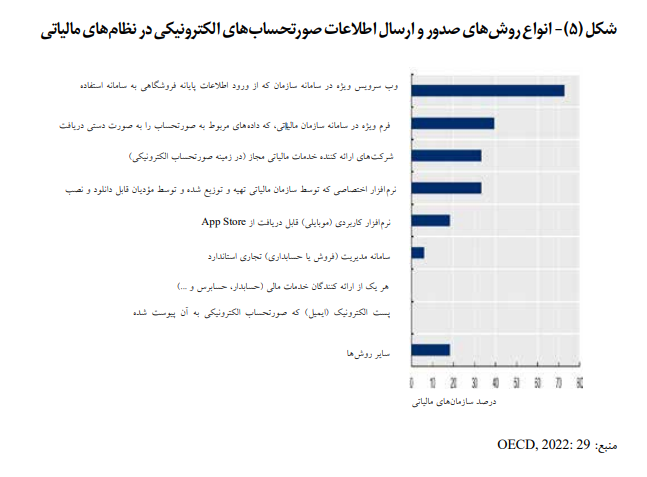
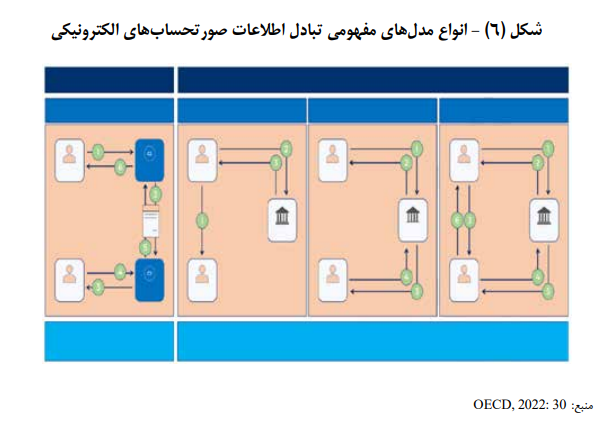
شرکت های ارائه کننده خدمات مالیاتی میتوانند نقشی مهم در نظام صورتحساب الکترونیکی ایفا نمایند. آنها می توانند در زمینه هایی همچون انجام تکالیف قانونی مؤدیان نظارت بر زیرساختهای تبادل داده و کمک به تهیه استانداردهای مختلف به نظام مالیاتی خدمت رسانی کنند چندین مدل معماری وجود دارد که میتواند ارتباطات و نحوه همکاری میان کسب و کارها سازمانهای مالیاتی و شرکتهای واسط را توصیف نماید شکل شماره ۷) دو عنصر کلیدی که منجر به تفاوت معماریها میشود عبارتند از وجود الزام به بررسی اعتبار حد مجاز) صورتحسابها و همچنین سکو یا بستر مرکزی به عنوان دریافت کننده متمرکز اطلاعات صورتحساب در مدل بررسی اعتبار صورتحساب الکترونیکی تأمین کننده موظف است تأییدیه اعتبار صورتحساب را از سازمان مالیاتی به عنوان پیش شرط صدور و ارائه آن به خریدار دریافت کند یا پیش نویس صورتحساب را به سازمان مالیاتی ارسال نماید و پس از دریافت تأییدیه از سازمان مالیاتی صورتحساب اصلی را صادر و به خریدار ارائه کند در مدل صورتحساب الکترونیکی بدون نیاز به بررسی اعتبار حد مجاز فروشنده میتواند بدون نیاز به درخواست تأییدیه از سازمان مالیاتی صورتحساب الکترونیکی را مستقیماً برای خریدار صادر و به وی ارائه کند. یکی از ویژگیهای متمایز مدلهای مختلف معماری برای صورتحسابهای الکترونیکی دریافت کننده متمرکز اسناد الکترونیکی است که میتواند خود سازمان مالیاتی یا شرکتهای واسط باشند.
در نظام مالیاتی ایران نیز یکی از مباحث مهم و کلیدی در حوزه صدور و یا ارسال اطلاعات صورتحساب های الکترونیکی به سامانه مؤدیان و ارائه آموزش و مشاوره در این زمینه که در نظام پایانه های فروشگاهی و سامانه مؤدیان جایگاهی ویژه دارد نقش شرکتهای معتمد ارائه کننده خدمات مالیاتی است. این شرکتها اشخاص حقوقی دارای پروانه از سازمان امور مالیاتی کشور میباشند که حسب ضوابط و دستور العمل های ابلاغی سازمان نسبت به ارائه خدمات به مؤدیان در نظام مزبور با سازمان همکاری میکنند.
استانداردها و چهارچوبهای تنظیم گری
صدور و ارسال صورتحسابهای الکترونیکی بر اساس قوانین و مقررات تنظیم میشود. این چهارچوبهای نظارتی و تنظیم گری به موضوعاتی همچون چگونگی تبادل اطلاعات استانداردهای مربوط به اقلام و اطلاعات صورتحساب الکترونیکی یکپارچگی محتوای داده ها تأیید اصالت صورتحساب و ارسال کننده رعایت اصل محرمانگی و مسائل امنیت دیجیتال می پردازد سازمانهای مالیاتی مؤلفه های گوناگون را در زمینه چهارچوبهای قانونی و تنظیم گری داخلی مورد استفاده قرار میدهند که در قالب مصوبات و استانداردها بر مبادله اطلاعات صورتحساب های الکترونیکی با سازمان مالیاتی حاکم است شکل شماره ۷ مهمترین مؤلفه های مربوط به تنظیم و الزام به صدور صورتحساب الکترونیکی هم از طریق مقررات ویژه سازمانهای مالیاتی و هم توسط قوانین ملی تدوین و ارائه میشود.
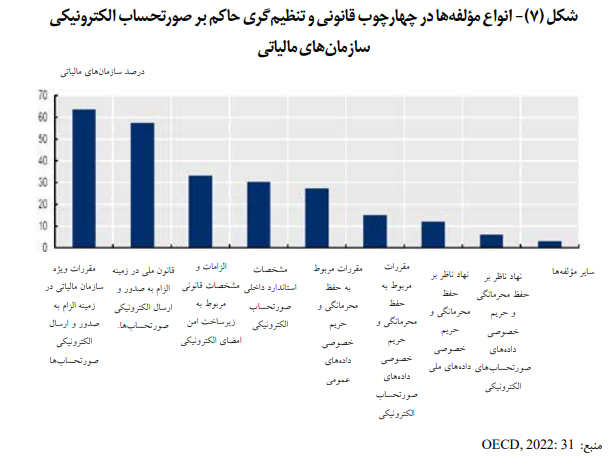
در ایران مقررات تنظیم گری توسط کارگروه راهبری سامانه مؤدیان متشکل از نمایندگان تام الاختیار سازمان امور مالیاتی کشور و وزارتخانه های ارتباطات و فناوری اطلاعات صنعت، معدن و تجارت» و «اطلاعات» و بانک مرکزی تنظیم میشود و مصوبات این کارگروه پس از تأیید وزیران امور اقتصادی و دارایی و ارتباطات و فناوری اطلاعات لازم الاجراء است قانون پایانه های فروشگاهی و سامانه مؤدیان، ۱۳۹۸)
هزینه ها و بار اجرایی صدور صورتحسابهای الکترونیکی برای مؤدیان
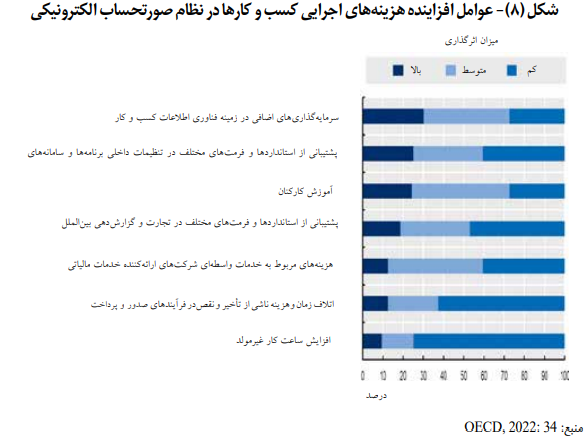
بیشک الزام به صدور و ارسال صورتحسابهای الکترونیکی هزینه های اداری را بر کسب و کارها تحمیل می کند. اگرچه پیاده سازی و اجرای مؤثر این سازوکار در نهایت منجر به ایجاد مزایایی قابل توجه برای آنها خواهد شد. سرمایه گذاری در حوزه فناوری اطلاعات و آموزش کارکنان با میزان تأثیرگذاری بالا و متوسط منجر به افزایش هزینه های اجرایی کسب و کارها میشود مهمترین عوامل هزینه ای در زمینه صدور و ارسال صورتحسابهای الکترونیکی برای مؤدیان از جمله پشتیبانی از استانداردها و الگوهای مختلف صورتحسابها و هزینه های مربوط به خدمات شرکتهای ارائه کننده خدمات مالیاتی در شکل شماره (۸) نشان داده شده است.
عوامل مؤثر بر اجرای موفق نظام صورتحساب الکترونیکی
اجرای مؤثر قانون صدور و ارسال صورتحساب الکترونیکی یک تلاش مشترک و پیچیده میان دولت و بخش خصوصی است و با عنایت به پیشینه و روابط میان مؤدیان و سازمانهای مالیاتی از کشوری به کشور دیگر متفاوت است. موضوعات اصلی که میبایست در برنامه ها و فرآیندهای اجرایی مورد توجه قرار گیرند عبارتند از:
- ارتباط و مشورت با ذینفعان خارجی به ویژه در رابطه با هزینه ها و منافع الزامات فنی و زمان بندی اجرا
- راهبردهای مربوط به اجرای قانون استانداردها و حفظ امنیت و محرمانگی اطلاعات
- طراحی معماری تبادل داده شامل مشخصات معنایی و فنی استانداردها و نقش ارائه کنندگان خدمات مالیاتی
- قابلیت های نظام مالیاتی از نظر مدیریت تمکین امنیت داده ها و تأمین و استقرار زیر ساخت های فناورانه
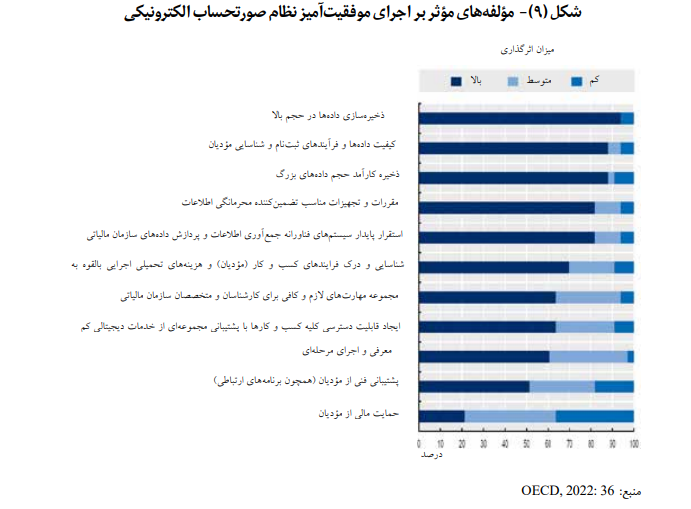
به طور کلی ذخیره سازی داده ها و مؤلفه های مرتبط با کیفیت داده ها از مهمترین عواملی هستند که اجرای موفقیت آمیز نظام صورتحساب الکترونیکی را ممکن میسازند شکل شماره (۹) سایر عوامل مهم به توانایی های سازمان مالیاتی و شناسایی و درک روشن از نیازهای مؤدیان و کسب و کارها مربوط میشود.
پیشینه تحقیق
در دو دهه گذشته مطالعاتی گسترده در حوزه صورتحسابهای الکترونیکی و سامانه های مربوط در تحقیقات خارجی انجام گرفته و گزارشهای فنی متعدد در این زمینه از سوی سازمانهای تخصصی بین المللی منتشر شده است. معتبرترین تحقیقات و گزارشهای این عرصه به عنوان منابع تحقیق حاضر در یک بررسی نظام مند مورد مطالعه و تجزیه و تحلیل قرار گرفته است. نمونه هایی از این پژوهشهای خارجی به شرح زیر است مؤسسه ارنست آندیانگ در سال ۲۰۱۸ کارکرد صورتحسابهای الکترونیکی را در ۸۲ کشور جهان مورد مطالعه قرار داده و مزایای کمی صورتحسابهای الکترونیکی برای مؤدیان را در قالب کاهش مهلتهای زمانی و هزینه های پردازش بهبود بهره وری و کنترل جریان نقدینگی و بهبود مدیریت نیازهای سرمایه ای در گردش شرکتها شناسایی کرده است. همچنین مزایای کیفی صورتحسابهای الکترونیکی برای مؤدیان مشتمل بر بهبود روابط تأمین کنندگان و مشتریان تمرکز مجدد منابع بر فرآیندهای ارزشمند کاهش ریسک وقوع اشتباهات و تقویت سیستم کنترل داخلی نوسازی عملکرد سیستم حسابداری و افزایش بهره وری و بهبود تصویر عمومی زیست محیطی شرکت مورد اشاره قرار گرفته است علاوه بر این در چهارچوب تجزیه و تحلیل هزینه منفعت استفاده از صورتحسابهای الکترونیکی برای مؤدیان به ویژه اشخاص حقوقی هزینه های مربوط به صدور صورتحسابهای الکترونیکی همچون تأمین تجهیزات نرم افزاری و سخت افزاری مربوط به صدور صورتحساب و نگهداری آنها و همچنین هزینه ها و ریسکهای مربوط به اخذ مشاوره و انعقاد قرارداد با شرکتهای ارائه کننده خدمات مالیاتی به عنوان بار اجرایی و همچنین چالشهای این حوزه برای مؤدیان شناسایی شده است. از میان کشورهای مورد مطالعه در این تحقیق ۲۵ کشور هیچگونه مقرراتی در زمینه صورتحسابهای الکترونیکی نداشته و صدور صورتحساب الکترونیکی در ۱۰ کشور اجباری و در ۵ کشور مجاز بوده است اما در سایر کشورها و در واقع اغلب کشورهای مورد مطالعه مؤدیان در زمینه صدور صورتحساب الکترونیکی یا ارائه گزارش دستی در حوزه مالیات بر ارزش افزوده و یا مالیات بر کالا و خدمت حق انتخاب داشته اند (2018 ,EY)
دایره مالیاتی سازمان همکاری و توسعه اقتصادی در سال ۲۰۲۲ تحقیقی را در زمینه صدور صورتحساب های الکترونیکی انجام داده است و ضمن مطالعه موردی عمیق نظام صورتحساب الکترونیکی در سازمانهای مالیاتی کشورهای کانادا شیلی فنلاند مجارستان ایتالیا و اسپانیا به بررسی اجرای نظام مزبور همراه با نظر سنجی گسترده از ۷۱ سازمان مالیاتی در زمینه ابزارهای فناورانه و راهکارهای مورد استفاده در این حوزه پرداخته است. این مطالعه ضمن معرفی چالشها و راهکارهای پیاده سازی نظام صورتحساب الکترونیکی در کشورهای مختلف و مزایا و معایب نظام مزبور با تأکید بر گوناگونی و تفاوتهای موجود در فضای سیاسی و قانونی زیر ساختها و همچنین شیوه ها و فرهنگهای اداری سازمانهای مالیاتی و نظام اقتصادی کشورها بهره گیری از یک رویکرد و راهبرد واحد در زمینه اجرای نظام صورتحساب الکترونیکی را برای تمامی سازمانهای مالیاتی کارآمد و مطلوب ندانسته است. نظامهای مالیاتی در اجرای قوانین مربوطه به صدور صورتحساب الکترونیکی ممکن است با چالشها و اولویتهای متفاوتی مواجه شوند و در این شرایط میبایست با در نظر گرفتن کلیه جوانب داخلی و بهره گیری از دیدگاه کارشناسانه نسبت به انتخاب بهترین راه حلها اقدام نمایند (2022 ,OECD)
یولان کی و آنا چی از می در تحقیق خود تحت عنوان عوامل مؤثر بر پذیرش صورتحساب الکترونیکی و کارآیی فرآیند تمکین مالیاتی در سال ۲۰۲۱ ضمن شناسایی عوامل مؤثر بر استقبال مؤدیان از صدور صورتحساب های الکترونیکی تأثیر این عوامل را بر تمکین مالیاتی مؤدیان مورد بررسی قرار داده اند. یافته های این تحقیق حاکی از آن است که مزایای درک شده صورتحسابهای الکترونیکی و اعتماد به دولت الکترونیک تأثیری مثبت بر پذیرش صورتحسابهای الکترونیکی از سوی مؤدیان داشته و پذیرش صدور صورتحسابهای الکترونیکی از سوی مؤدیان به نوبه خود اثری مثبت بر افزایش سطح تمکین مالیاتی دارند علاوه بر این عوامل مؤثر بر پذیرش صورتحساب های الکترونیکی میتوانند تأثیر غیر مستقیم بر کارآیی فرآیند تمکین مالیاتی داشته باشند.
بیلون و همکاران (۲۰۲۲) در تحقیق خود تحت عنوان دیجیتال سازی برای بهبود تمکین مالیاتی شواهدی از صورتحساب الکترونیکی مالیات بر ارزش افزوده در کشور پرو با استفاده از تغییرات شبه تجربی در اجرای نظام صورتحساب الکترونیکی مالیات بر ارزش افزوده در کشور پرو تغییر رویکرد مؤدیان در زمینه صدور صورتحساب های الکترونیکی بجای صورتحسابهای کاغذی و تأثیر این تغییر بر تمکین و عملکرد مالیاتی آنها را مورد بررسی قرار داده اند. نتایج حاصل از این تحقیق نشان دهنده تأثیر قابل توجه استفاده از سازوکار صورتحسابهای الکترونیکی بر افزایش درآمدهای مالیات بر ارزش افزوده و همچنین ارتقاء تمکین مالیاتی است. نتایج نشان میدهد که سازمان مالیاتی به منظور استقرار کارآمد نظام صورتحساب الکترونیکی نیازمند اصلاحات اساسی در زیر ساخت ها و فرآیندهای کاری خود است.
کی پی ام جی (Klynveld Peat Marwick Goerdeler-KPMG به عنوان یک شبکه خدمات حرفه ای چند ملیتی و یکی از چهار سازمان حسابداری بزرگ جهان در کنار ارنست آند یانگ (EY)، دیلویت (Deloitte) و پرایس واتر هاوس کوپرز (PWC) در سال ۲۰۱۷ گزارشی را در خصوص افزایش الزام به پذیرش صورتحساب های الکترونیکی منتشر کرده است. این سازمان میزان پذیرش رو به رشد صدور صورتحسابهای الکترونیکی را به روند دیجیتالی شدن فعلی دستگاههای الکترونیکی جدید نسبت میدهد و بر این باور است که با توجه به تعداد بالای ابزارهای هوشمند که عمدتاً از نسلی با فناوری بالا هستند اتخاذ سیاستهایی در جهت الزام به صدور صورتحسابهای الکترونیکی در حال افزایش است.
هرناندز اورتگا و جیمیز مارتینز در مطالعه عملکرد صورتحسابهای الکترونیکی در شرکتهای اسپانیایی در سال ۲۰۱۳ عواملی همچون استفاده مکرر شرکتها از روشهای فناورانه و داشتن تجربه در زمینه صدور صورتحساب های الکترونیکی را مهمترین عامل در زمینه بهبود عملکرد شرکتها در این زمینه شناسایی کرده و تأکید داشته اند که جنبه های دیگری همچون احساس امنیت سودمندی و اعتماد عمومی به نظام مالیاتی نیز میتواند به عنوان عوامل مؤثر در پذیرش و اجرای مؤثر نظام صورتحساب الکترونیکی مورد توجه قرار گیرد.
علی رغم مطالعات و پژوهشهای متعدد خارجی انجام شده در زمینه صورتحسابهای الکترونیکی ادبیات و تحقیقات داخلی در این حوزه بسیار محدود است و نمونه پژوهش نظام مند انجام شده داخلی در این زمینه توسط معاونت پژوهش مرکز آموزش پژوهش و برنامه ریزی مالیاتی در سازمان امور مالیاتی کشور با عنوان «شناسایی راهکارهای افزایش سطح تمکین داوطبانه صاحبان مشاغل صنفی و غیر صنفی در جریان اجرای قانون پایانه های فروشگاهی و سامانه مؤدیان در سال ۱۴۰۲ انجام گرفته است که پژوهشگران نظام مالیاتی کشور ضمن انجام مصاحبه با نمونه ای گسترده از مؤدیان مالیاتی سراسر کشور ابتدا سطح تمکین ایشان را با توجه به عوامل اثرگذار مورد سنجش قرار داده و به دنبال آن راهکارهای مواجه با چالشهای احتمالی این حوزه را مورد توجه قرار داده اند. بر اساس نتایج کلیدی ترین عوامل مؤثر بر تمکین داوطلبانه صاحبان مشاغل در اجرای قانون پایانه های فروشگاهی و سامانه مؤدیان آگاهی از قوانین و مقررات مربوط و احساس مؤدیان نسبت به رعایت انصاف و عدالت مالیاتی عنوان شده است. همچنین در چهارچوب این تحقیق مهمترین چالشهای اجرای مؤثر قانون پایانه های فروشگاهی و سامانه مؤدیان در کشور در حوزه های شناختی ضعف فرهنگ سازی و عدم شناخت عمومی زیر ساختی هزینه و بار اجرایی برای مؤدیان گستردگی نظام اجرایی و عدم همکاری کامل ذینفعان بلوغ زیرساخت و بستر الکترونیکی اجرایی و تعیین و تخصیص شناسه کالا خدمت قانونی استفاده از ظرفیتهای انگیزشی هزینه تجهیزات و تعرفه شرکتهای معتمد و مشوقهای اجرایی مورد نیاز و اجتماعی اعتماد عمومی به نظام مالیاتی و شرکتهای معتمد شناسایی شده است معاونت پژوهشی مرکز آموزش پژوهش و برنامه ریزی مالیاتی (۱۴۰۲).
روش تحقیق
روش تحقیق در این پژوهش مرور نظام مند است. مرور نظام مند نوعی فراتحلیل است که برای جمع آوری بررسی و ترکیب اطلاعات در مورد یک موضوع علمی خاص مروری بسیار دقیق را از آثار علمی موجود در رابطه با آن موضوع به عمل می آورد (2009 ,.Briner et al این روش به عنوان ابزاری برای تجزیه و تحلیل و درک کلیه تحقیقات مربوط به یک موضوع پژوهشی یا پدیده مورد نظر به شکلی مؤثر با پراکندگی منابع مورد استفاده قرار میگیرد (2004 ,Kitchenham) برای مرور مطالعات و پژوهشهای انجام شده باید تحقیقات پیشین و مرتبط منتشر شده و آثار خاکستری مطالعات پایان نامه ها گزارشها و مقاله های منتشر نشده را جستجو شناسایی، انتخاب و ترکیب کرد و این کار میبایست با یک روش مشخص و نظام مند و با قابلیت اجرای مجدد انجام شود تا کمترین میزان خطا را به دنبال داشته باشد.
دوره جستجو در این پژوهش آثار مطالعاتی را از سال ۱۳۹۲ (۲۰۱۳ میلادی تا سال ۱۴۰۲ (۲۰۲۳ میلادی) پوشش داده است و پژوهشگران در اجرای این روش پژوهشی به اهداف اصلی دستورالعمل پریزما (PRISMA) برای تدوین پروتکل مرور نظام مند متعهد بوده اند (2009 ,.Moher et al این پروتکل در برگیرنده بانکهای اطلاعاتی آثار منتشر شده و خاکستری برای جستجو کلمات کلیدی برای استفاده در استراتژی جستجو محدودیتهای اعمال شده به جستجو فرآیند غربال گری داده هایی که باید استخراج شوند و خلاصه داده ها برای گزارش است. از این روی مطالعه حاضر رویکردی نظام مند را برای بررسی اسناد و منابع مربوط از جمله سازماندهی انتخاب و مرور نشریات ترکیب نتایج و گزارش یافته های برگزیده است.
روش بکار گرفته شده در فازهای معینی گنجانده شده است از جمله (۱) توسعه سؤالات تحقیق (۲) تعیین معیارهای باقیمانده و حذف شده (۳) جستجوی ادبیات از پایگاه داده (۴) غربالگری مقاله ها و گزارشهایی که عنوان و موضوع پژوهش را پوشش داده اند (۵) غربالگری متن کامل در پی استخراج داده های مورد نظر از مطالعات موجود و (۶) مرحله نهایی که شامل تجزیه و تحلیل و بحث در مورد نتایج است.
شناسایی انتخاب و جستجو در منابع
روش شناسایی و جستجو در منابع در این تحقیق مبتنی بر چهارچوب مرور نظام مند دنبال شده است. این روش برای کاهش تعصب محققین در نظر گرفته شده و در آن ابتدا بهترین پایگاههای داده ای مرتبط با موضوع تحقیق انتخاب شده است. در این رویکرد علاوه بر منابع رسمی سازمانهای بین المللی شناخته شده در حوزه مشاوره مالیات همچون سازمان همکاری و توسعه اقتصادی منابع نظامهای مالیاتی معتبر در حوزه صورتحسابهای الکترونیکی پایگاه های داده علمی از جمله Scopus و Web of Science انتخاب شده و در جستجوها از عبارات کلیدی همچون صورتحساب الکترونیکی سامانه مؤدیان یا سامانه صورتحساب الکترونیکی و مدیریت تمکین مالیاتی استفاده شده است. در این چهارچوب صرفاً اسناد و مقالات معتبر سازمانی و علمی پژوهشی قابل استناد انتخاب و گزارشها و مقاله های تکراری و فاقد پشتوانه علمی مشخص حذف شدند. بعد از تهیه بانک اطلاعاتی منابع کدگذاری و تجزیه و تحلیل داده ها با استفاده از برنامه 12 Nvivo انجام شد. ابتدا چکیده ها و عناوین بررسی متقابل و در نهایت تعداد ۱۸ منبع معتبر و قابل قبول انتخاب شد. غربالگری تمام متن روی مقاله ها و گزارشهای منتخب انجام گرفت متن اصلی هر منبع برای حصول اطمینان از کمک کننده بودن آنها در مراحل بحث و تفسیر مورد تجزیه و تحلیل قرار گرفت.
پرسشهای تحقیق
نخستین کاری که میبایست در مرور نظام مند انجام شود ایجاد فهرستی از پرسشهای تحقیق است. این مقاله خلاصه ای از جدیدترین تحقیقاتی را ارائه میکند که در مورد صورتحسابهای الکترونیکی و سامانه مرتبط با آن در نظام مالیاتی منتشر شده است. بر این اساس پرسشهای تحقیق به شرح زیر احصاء شده است:
1-آیا میتوان صورتحسابهای الکترونیکی را به عنوان راهبردی مؤثر برای ارتقاء سطح تمکین مالیاتی در نظر گرفت؟
2-آیا میتوان صورتحساب الکترونیکی را به عنوان ابزاری کارآمد برای جلوگیری از فرار مالیاتی مورد توجه و تأکید قرار داد؟
3-آیا بهره گیری از سازوکار صورتحساب الکترونیکی راهکاری مؤثر در ایجاد شفافیت اقتصادی است؟
4-دستاوردهای محتمل در جریان اجرای مطلوب نظام صورتحساب الکترونیکی چه خواهد بود؟
5-مهمترین چالشهای پیش روی اجرای مؤثر نظام صورتحساب الکترونیکی کدامند؟
تجزیه و تحلیل منابع تحقیق
در این تحقیق جدیدترین و معتبرترین ادبیات در حوزه صورتحسابهای الکترونیکی به صورت نظام مند مورد بررسی و مطالعه قرار گرفته است. قلمرو موضوعی این تحقیق مالیات و مدیریت نظام مالی عمومی است اگرچه تلاقی سایر رشته ها از جمله خط مشی گذاری عمومی علوم فناوری و حسابداری با ادبیات موضوع صورتحساب الکترونیکی و سامانه مؤدیان نشان دهنده الزام به کار تحقیقاتی چند رشته ای در این زمینه است.
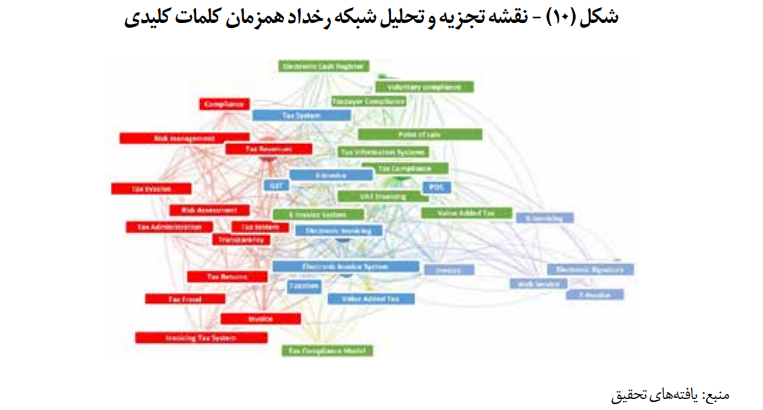
در جریان کدگذاری و تحلیل منابع با استفاده از نرم افزار 12 Nvivo پرتکرارترین کلمات کلیدی و مضامین در مراحل اولیه بازنگری مقاله ها و گزارشها شامل صورتحساب الکترونیکی تمکین مالیاتی فرار مالیاتی مالیات بر ارزش افزوده و سامانه مالیاتی سامانه مؤدیان بوده است. بر اساس فراوانی کلمات کلیدی، نقشه همبستگی کلمات کلیدی در منابع بررسی شده مطابق شکل شماره (۱۰) احصاء شده است. بر اساس نتایج حاصل پر تکرارترین خوشه ها در نقشه خروجی متعلق به صورتحساب الکترونیکی» تمکین مالیاتی» و «فرار مالیاتی بوده است و این موضوع نشان دهنده تطابق میان مجموعه منابع انتخابی و اهداف تحقیق است.
یافته های تحقیق
ادبیات موضوعی تحقیق در زمینه صدور صورتحساب الکترونیکی در نظامهای مالیاتی به طور ویژه بر این موضوع متمرکز بوده است که چگونه نظام صورتحساب الکترونیکی میتواند به طور مؤثر امور مالیاتی مؤدیان را مدیریت کرده و هزینه های مربوط به تمکین و نظام اجرایی سازمان مالیاتی را کاهش دهد. این مطالعات حاکی از آن است که الزام به صدور صورتحساب الکترونیکی به میزانی قابل توجه منجر به ارتقاء تمکین داوطلبانه کاهش ریسک هایی همچون تقلب و فرار مالیاتی ایجاد شفافیت اقتصادی تسهیل گزارش دهی مؤدیان و افزایش کارآیی نظام مالیات بر ارزش افزوده میشود.
صورتحساب الکترونیکی و ترویج تمکین داوطلبانه
بهره گیری از صورتحسابهای الکترونیکی چهارچوبی مهم را برای استراتژی تمکین مالیاتی فراهم می آورد. این سازوکار روشی را برای تجزیه و تحلیل و محاسبه مالیاتهای عادلانه در نظر گرفته که بر اساس آن اطلاعات ارسال شده توسط مؤدیان در قالب صورتحسابهای الکترونیکی بیانگر حقایق رویدادهای مالیاتی واقعی و مالیات منطبق با درآمد اشخاص به ویژه در حوزه مالیات بر ارزش افزوده است. بهره گیری از فرآیند صدور و ارسال صورتحساب الکترونیکی و سامانه مربوط به آن سازمان مالیاتی را قادر میسازد تا تعاملاتی گسترده را با مؤدیان بر قرار سازد و از طریق بهبود ارائه خدمات به مؤدیان و تسهیل فرآیندهای گزارش دهی منجر به افزایش تمکین داوطلبانه مؤدیان گردد.
صورتحساب الکترونیکی و کاهش اقتصاد سایه و مقابله با فرار مالیاتی
فناوری یکپارچه صورتحساب الکترونیکی در چهارچوب مدیریت مؤثر نظام مالیاتی میتواند به سازمانهای مالیاتی در جمع آوری اطلاعات مورد نیاز برای توسعه و تداوم تمکین مالیاتی مؤدیان یاری رساند. همچنین این فناوری میتواند به سازمانهای مالیاتی کمک کند تا اقتصاد سایه را شناسایی کرده و کاهش دهند و برنامه های تمکین مالیاتی را بهینه نمایند اما کشورهایی که با اقتصاد غیر رسمی» یا «تقلب مالیاتی گسترده مواجه اند تمایل دارند بلافاصله از الزام به صدور صورتحساب الکترونیکی به منظور افزایش پایه مالیاتی استفاده کنند. آنها انتظار دارند که با الزام مودیان به صدور صورتحساب الکترونیکی آنها را از اعلام نادرست اعتبار مالیاتی ورودی یا جعل فروش منصرف کنند و به سازمان مالیاتی اجازه دهند که به اطلاعات سطح معاملات در قالب رویدادهای مالی واقعی دسترسی پیدا کند. با وجود این سازمانهای مالیاتی نباید تصور کنند که صورتحساب الکترونیکی در همان آغاز اجرای قانون همه این موارد را رقم خواهد زد. درست است که تشکیل پرونده الکترونیکی و صورتحساب الکترونیکی شفافیت معاملات را افزایش میدهد و سازمانهای مالیاتی را قادر میسازد که تقلب مالیاتی را بهتر شناسایی کنند. با این حال چنانچه بخش غیر شفاف اقتصاد گسترده تر و تقویت شود و اشخاص با تبانی از صدور صورتحساب خودداری کنند دستاوردی ویژه در زمینه مدیریت مؤثر نظام مالیاتی حاصل نخواهد شد؛ بنابراین سازمانهای مالیاتی بدون بهره گیری از ابزارهای اجرایی عملی ممکن است با عدم تمکین مؤدیان مواجه شوند .2016 ,Lee) صورتحساب الکترونیکی به خودی خود نمیتواند اقتصاد غیر رسمی را به اقتصاد رسمی و کاملاً شفاف تبدیل کند از این روی ممکن است علی رغم انتظار سیاست گذاران الزام به صدور صورتحساب الکترونیکی تنها راه حل قطعی برای جلوگیری از فرار مالیاتی نباشد.
صورتحساب الکترونیکی و ایجاد شفافیت اقتصادی
در بسیاری از نظامهای اقتصادی صدور و ارسال صورتحسابهای الکترونیکی در راستای قوانین مربوطه و با هدف ایجاد شفافیت اقتصادی تنظیم میشود 2022 OECD) صدور صورتحساب الکترونیکی به منظور بهبود عملکرد نظام مبادلاتی و ایجاد شفافیت اقتصادی مورد استقبال عمومی سازمانهای مالیاتی قرار گرفته است. این یک خدمت فناورانه است که اطلاعات مربوط به تراکنشها را جمع آوری کرده و از طریق شبکه اینترنت به سامانه سازمان مالیاتی ارسال میکند.
نتایج مطالعات حاکی از آن است که پیشرفتهای فناورانه منجر به تسهیل توسعه ایده صورتحساب الکترونیکی و یکپارچگی گسترده آن در دهه گذشته شده است با استفاده از سازوکار صورتحسابهای الکترونیکی تمکین مالیاتی و کارکردهای اجرایی سازمانی به شدت افزایش یافته است. در مقابل ارتقاء تمکین مالیاتی تلاشها برای ایجاد شفافیت نظام اقتصادی را به واسطه سیستمی شدن فرآیندهای کاری سازمان مالیاتی تقویت میکند.
صورتحساب الکترونیکی و تسهیل گزارش دهی مالیاتی
سازمانهای مالیاتی میتوانند در چهارچوب صورتحسابهای الکترونیکی خدماتی جدید و سفارشی شده تر را برای مؤدیان همچون پیش تکمیل خودکار اظهارنامه های مالیاتی فراهم آورند هدف از تهیه اظهارنامه های از پیش تکمیل شده ساده سازی گزارش دهی و پردازش مالیاتی و در عین حال بهبود تمکین مالیاتی است. اظهارنامه های مالیاتی از پیش تکمیل شده میتوانند فرآیند وصول و ارتقاء تمکین مالیاتی شرکتها را برای سازمانهای مالیاتی تسهیل نمایند. سازمان مالیاتی میتواند از اطلاعات معاملاتی ارائه شده به واسطه صورت حسابهای الکترونیکی برای پیش تکمیل اظهارنامه ای که مؤدی مالیاتی متعاقباً ارسال میکند استفاده کند مسئولیت اصلی سازمان مالیاتی تهیه و مدیریت اظهارنامه مالیاتی از پیش تکمیل شده است. مدل اظهارنامه از پیش تکمیل شده و رویه های اعمال آن بر تسهیل تکالیف و کاهش بار مالیاتی میلیونها مؤدی تأثیر میگذارد. در نتیجه مدیریت مؤثر نظام مالیاتی میسر میشود زیرا مؤدیان و ادارات مالیاتی به دلیل این اصلاح روابطی گسترده و قابل اعتمادتر خواهند داشت.
روشهای سنتی حسابرسی مالیاتی پس از تسلیم اظهارنامه توسط مؤدی بار زیادی را هم بر دوش مؤدیان و هم بر دوش ادارات مالیاتی تحمیل میکند سازمان مالیاتی با پیش تکمیل اظهارنامه های مالیاتی مؤدیان بر اساس اطلاعات صورتحسابهای الکترونیکی ثبت و تأیید شده در سامانه مربوطه سامانه مؤدیان)، میتواند حداکثر توان و ظرفیت خود را برای رسیدگی و حل و فصل اختلافات محتمل، پیش از ارائه اظهارنامه مالیاتی توسط مؤدیان به کار گیرد. با پیش تکمیل اظهارنامه سازمان مالیاتی به جای مؤدیان اظهارنامه های مالیاتی را تنظیم میکند و در این فرآیند از طیفی گسترده از اطلاعات معاملاتی بلادرنگ استفاده میکند. به این ترتیب مؤدیان کمکی قابل توجه را در زمینه انجام تعهدات خود در خصوص تنظیم و تسلیم اظهارنامه مالیاتی دریافت میکنند و نیاز به تجدید نظر در ارزیابیها به ویژه به دلیل اشتباهات غیر عمدی مؤدی به حداقل می رسد.
صورتحساب الکترونیکی و افزایش کارآیی نظام مالیات بر ارزش افزوده
یافته ها بیانگر این است که استفاده از صورتحسابهای الکترونیکی در نظام مبادلاتی و مالیات ستانی کشورها به لحاظ آماری و اقتصادی تأثیری قابل توجه بر افزایش درآمدهای حاصل از مالیات بر ارزش افزوده داشته است. به بیان آواستی و همکاران (۲۰۱۹) صورتحساب الکترونیکی نقشی مهم را در نظام مالیات بر ارزش افزوده اعتباری ایفا میکند به گونه ای که بدهی مالیات بر ارزش افزوده مؤدی را با کسر مالیات بر ارزش افزوده پرداختی وی در زمان خرید از مالیات بر ارزش افزوده دریافتی در زمان فروش محاسبه میکند (2019 ,.Awasthi et al) در این ساختار کسب و کارها تشویق میشوند برای هر خرید از تأمین کنندگان خود صورتحساب الکترونیکی را مطالبه و دریافت کنند زیرا میتوانند با داشتن این صورتحسابها از سازمان مالیاتی اعتبار مالیاتی قابل کسر از مالیات بر ارزش افزوده دریافتی از مشتریان خود دریافت نمایند. صورتحسابهای الکترونیکی ردپا و اثر تراکنشهای مالی را به گونه ای باقی میگذارند که خود الزامی نسبت به صدور صورتحساب را در میان کسب و کارها ترویج میکنند و به عبارتی دیگر مؤدیان را به منظور اجتناب از شمول جرائم سنگین تشویق به صدور صورتحساب بابت فروش کالا و خدمات و ارائه آن به مشتریان خود می نمایند.
چالش ها و راهکارهای اجرایی نظام صورتحساب الکترونیکی
در مقابل مزایای مورد اشاره در خصوص صورتحسابهای الکترونیکی و تأمین ترتیبات لازم برای مدیریت مؤثر نظام مالیاتی کشور مسائل و نگرانیهایی پیرامون این حوزه وجود دارد که از آن جمله میتوان به موارد زیر اشاره کرد:
1-امکان بروز تخلفات گسترده در معاملات میان فروشندگان با مصرف کنندگان نهایی (B2C) و عدم تحقق
کامل حذف فرار مالیاتی در این بخش یکی از اهداف اصلی از معرفی صورتحسابهای الکترونیکی مدیریت ریسک و جلوگیری از فرار مالیاتی است در زمینه تقلب و فرار مالیاتی در سازوکار مورد اشاره با عنایت به اینکه در معاملات میان کسب و کارها (B2B) موضوع اعتبار مالیاتی برای خریدار مطرح بوده و صورتحساب های صادره نیاز به تأیید خریدار دارند و قطعاً صدور آنها مورد مطالبه وی قرار میگیرد میتوان تا میزانی معین نسبت به کاهش تقلب و فرار مالیاتی در این نوع معاملات اطمینان حاصل نمود اما در معاملات میان کسب و کارها با مصرف کنندگان نهایی (B2C که بیشترین تقلبها نیز در این نوع معاملات اتفاق می افتد با عنایت به اینکه هیچ گونه اعتبار مالیاتی برای خریدار مصرف کننده نهایی مطرح نیست امکان عدم صدور صورتحساب و یا بروز تخلفات گسترده به ویژه در حوزه کم اظهاری به شدت بالاست. به منظور مواجهه و کاهش تخلفات در این بخش:
1-۱ میبایست دست کم امکان گزارش عدم صدور صورتحساب توسط فروشنده و یا عدم انطباق صورتحساب الکترونیکی صادر شده با خرید صورت گرفته برای مصرف کنندگان نهایی فراهم گردد و از این طریق از فرار مالیاتی در منبع جلوگیری نمود و لازمه این امر ایجاد کارپوشه برای مصرف کنندگان نهایی در سامانه مؤدیان است.
2-می بایست با ارائه مشوقهای لازم به مصرف کنندگان نهایی همچون انجام قرعه کشی برای صورتحساب های الکترونیکی دریافتی ایشان و ارائه جوایز به خریداران این صورتحسابهای منتخب و به عبارتی ایجاد فرهنگ مطالبه گری در جامعه صدور و ارائه صورتحساب الکترونیکی توسط فروشندگان را به یک مطالبه عمومی بدل نمود. شایان ذکر است این ظرفیت در ماده (۱۸) قانون پایانه های فروشگاهی و سامانه مؤدیان در نظر گرفته شده است.
3-تحمیل هزینه و بار اجرایی بر مؤدیان و لزوم ایجاد تغییرات در سامانه های فروش و حسابداری آنها کسب و کارها به منظور صدور صورتحساب الکترونیکی میبایست تجهیزات نرم افزار افزاری یا سخت افزاری مورد نیاز این حوزه را تهیه کرده و یا سامانه های فروش و حسابداری خود را منطبق با استانداردهای معین سازمان مالیاتی تغییر دهند و به منظور ارسال اطلاعات صورتحسابهای سامانه های فروش خود به سازمان مالیاتی از واسطهای برنامه نویسی نرم افزارهای کاربردی (API) منتشر شده استفاده کنند. استانداردسازی در این زمینه توسط تأمین کنندگان این سیستمها انجام شده و سفارشی سازی در این خصوص هزینه هایی را برای مؤدیان به دنبال خواهد داشت و بار اجرایی را بر ایشان تحمیل خواهد کرد.
به منظور حمایت از مؤدیان و کاهش بار اجرایی نظام صورتحساب الکترونیکی بر ایشان:
1- میبایست با عنایت به ظرفیت مؤدیان نسبت به بکارگیری تعدادی متناسب از شرکتهای معتمد ارائه کننده خدمات مالیاتی توانمند در زمینه صدور و ارسال صورتحسابهای الکترونیکی و همچنین تأمین هزینه تعرفه ارائه خدمات این شرکتها از محل درآمدهای مالیاتی اقدام کرد.
2- امکان صدور صورتحساب الکترونیکی از طریق سامانه مؤدیان به عنوان یک سامانه صدور صورتحساب الکترونیکی ساده رایگان و ایمن با دسترسی ۲۴ ساعته فراهم گردد به گونه ای که صورتحساب صادره توسط این سامانه بلافاصله در دسترس مؤدی صادر کننده و خریدار قرار گرفته و در پورتال شخصی (کارپوشه) آنها در سامانه مؤدیان قابل مشاهده باشد.
3-از حداکثر ظرفیت سامانه های ثبت معاملات دولتی برای ثبت صورتحسابهای الکترونیکی در زمینه معاملات میان کسب و کارها و دولت B۲G) استفاده شود.
4-از ظرفیت نظام بانکی در خصوص بکارگیری دستگاههای کارت خوان و درگاههای پرداخت الکترونیکی برای صدور صورتحسابهای الکترونیکی در قالب فاکتورهای صادره ابزارهای مذکور به ویژه برای مؤدیان کوچک استفاده شود.
5-کسب و کارهای خاص و لزوم اصلاح و ابطال صورتحسابهای الکترونیکی برخی از کسب و کارها دارای الگوهای فروش ویژه و اقلام اطلاعاتی خاص هستند که با استفاده از الگوهای عمومی فروش امکان صدور صورتحساب برای آنها مقدور نیست علاوه بر این صورتحسابهای الکترونیکی را نمی توان کنسل یا حذف نمود بلکه برای حذف یک صورتحساب میبایست یک صورتحساب جدید ابطالی صادر و در آن به شماره منحصر به فرد صورتحساب اصلی صادر شده اولیه اشاره کرد. همچنین برای انجام برخی تغییرات از جمله تغییر در نام خریدار یا مشخصات اصلی کالا و خدمت فروخته شده باید نسبت به ابطال صورتحساب و صدور صورتحساب با شماره منحصر به فرد جدید اقدام کرد.
در خصوص صدور صورتحسابهای اصلاحی به ویژه برای کسب و کارهای خاص که اصلاحاتی قابل توجه در انجام معاملات و تغییرات متعدد در پرداختهای آنها وجود دارد اصلاح مکرر صورتحسابهای صادره از چالشهای اساسی مطرح شده در این حوزه است.
برای حل مشکلات مربوط به ساختار صورتحسابهای الکترونیکی در شرایط ویژه برخی از کسب و کارها می بایست با تشکیل تیمهای تحلیل کسب و کارهای ویژه نسبت به شناسایی شرایط خاص و طراحی الگوهای صورتحساب الکترونیکی اختصاصی برای آنها اقدام نمود و سازوکار مربوط به کسب و کارهایی را که به لحاظ ماهیت و فرآیندهای کاری ملزم به اصلاحات مکرر در اطلاعات مربوط به معاملات تجاری خود هستند در قالب الگوهای خاص این شرایط و به طور ویژه معین کرد.
نتیجه گیری
صورتحساب الکترونیکی دارای پتانسیلی قابل توجه در زمینه کاهش هزینه های اداری وصول و تمکین مالیاتی است و اساساً به عنوان یک روش مبتنی بر فناوری برای انجام تکالیف مالیاتی مؤدیان و محاسبه مالیات عادلانه نقش اساسی در مدیریت مؤثر مالیاتی ایفا میکند نظامهای مالیاتی از طریق سازوکار صورتحسابهای الکترونیکی می توانند مالیات ها را ساده تر و دقیق تر محاسبه کرده و در نتیجه کارایی خود را افزایش دهند. در مقطع کنونی اکثر سازمان های مالیاتی برای ایجاد درآمد بر تمکین داوطلبانه مؤدیان متکی هستند و در این چهارچوب، صورتحساب الکترونیکی جامع ترین سند مالی است که در اختیار ادارات مالیاتی قرار دارد.
گرایش به استفاده از فناوری برای مدیریت مؤثر مالیاتی و کاهش هزینه های اداری و تمکین توسعه روشهای کارآمدتر و مقرون به صرفه تر را ضروری ساخته است تفاوت عمده میان مدلهای مختلف مدرن سازی نظام مالیاتی در این است که ادارات مالیاتی چگونه اطلاعات مربوط به معاملات مشخص را برای انجام حسابرسی و کشف و مقابله با فرار مالیاتی و همچنین عدم تمکین به دست آورند هر چه مدل توسعه یافته تر باشد، دامنه تمکین گسترده تر خواهد بود برای دستیابی به نتیجه مورد نظر هوشمند سازی نظام مالیاتی به واسطه بهره گیری از ابزارهایی همچون صورتحسابهای الکترونیکی نیازمند ائتلافی از ذینفنعان برای اجرای اصلاحات قانونی و تأمین امکانات و بودجه لازم است. اجرای قوانین مربوط به صدور و ارسال صورتحسابهای الکترونیکی همچون قانون پایانه های فروشگاهی و سامانه مؤدیان در نظامهای مالیاتی ،مختلف فرصتها و چالشهای گوناگون را برای کشورها به دنبال دارد که سازمان مالیاتی در استقرار سازوکار مزبور میبایست این موارد را مورد توجه قرار داده و راهکارهای مؤثر مقابله با چالشهای محتمل پیش رو را صورت بندی کرده و مورد توجه قرار دهد.
نظامهای مالیاتی در استقرار فرآیندهای صدور و ارسال صورتحساب الکترونیکی اهدافی متعدد را دنبال میکنند اما شناسایی و شفاف سازی اولویتهای این حوزه در تعیین بهترین راه حل برای دریافت اطلاعات الکترونیکی مربوط به رویدادهای مالی بسیار حائز اهمیت است. بر اساس نتایج حاصل از ارزیابی نظام مند ادبیات و مستندات این حوزه مهمترین دستاوردهایی که در جریان اجرای قوانین مربوط به صورتحسابهای الکترونیکی برای نظام مالیاتی کشور حاصل خواهد شد عبارتند از:
(الف) مدیریت ریسک و جلوگیری از فرار مالیاتی به زعم نتایج حاصل از تحلیل داده های بسیاری از سازمانهای مالیاتی و خزانه داریها صورتحساب الکترونیکی میتواند ابزاری بالقوه برای جلوگیری از فرار مالیاتی و رفع شکاف مالیات بر ارزش افزوده باشد. جلوگیری از بروز خطاهای غیر عمد افزایش قابلیت های نظام مالیاتی در زمینه مدیریت ریسک و تشخیص سریع و به موقع طرح های تقلب از جمله نتایج مثبت بکارگیری سازوکارهای صدور صورتحسابهای الکترونیکی است.
ب) کاهش هزینه ها و بار تمکین مالیاتی در حالی که ممکن است در جریان پیاده سازی نظام صورتحساب الکترونیکی هزینه های اجرایی به کسب و کارها تحمیل شود اما اجرای مؤثر و مطلوب این نظام میتواند در طول زمان هزینه های کسب و کارها مؤدیان) را تا میزانی قابل توجه کاهش دهد و منجر به گسترش فرآیندهای الکترونیکی در نظام مالیات ستانی گردد.
ج) ایجاد منابع پایدار شفافیت اقتصادی و دستیابی به اطلاعات موثق مورد نیاز برای پیش بینی های اقتصادی در پشتیبانی از برنامه های گسترده تر و کلان دولت معرفی سازوکار صورتحساب الکترونیکی می تواند یک طرح و برنامه فراگیر در کلیت نظام اجرایی کشور و دولت باشد این طرح ها به طور معمول می توانند در جهت تأمین منابع پایدار عمومی و طرحهای مرتبط با ایجاد شفافیت اقتصادی معرفی شوند. یکی دیگر از دیدگاههای گسترده تر دولت در این زمینه میتواند تولید داده های الکترونیکی موثق برای پیش بینی و برنامه ریزیهای اقتصادی باشد اطلاعات صورتحسابهای الکترونیکی منبع بسیار غنی از داده های اقتصادی است و فرصتهایی بسیار را برای تجزیه و تحلیل سریع و عمیق از توسعه ها و پیش بینی های اقتصادی فراهم می آورد.
علاوه بر این کلیدی ترین ملاحظاتی که نظام مالیاتی میبایست به منظور دستیابی به دستاوردهای مورد انتظار نظام صورتحساب الکترونیکی مورد توجه قرار دهد عبارتند از:
۱) چهارچوبهای تنظیم گری
همواره برای اجرای مطلوب نظام صورتحساب الکترونیکی نیاز به اصلاحات قانونی و تغییرات سیاستی وجود دارد. این اصلاحات شامل استانداردها و خط مشی هایی میشود که از صحت و یکپارچگی در فرآیندهای صدور صورتحساب الکترونیکی و همچنین ذخیره و بایگانی صورتحسابها و الزامات اسناد پشتیبان برای مقاصد حسابرسی مالیاتی اطمینان حاصل میکنند علاوه بر این ممکن است به منظور ضمانتهای اجرایی مربوط به صدور و ارسال صورتحسابهای الکترونیکی به ابزارهای قانونی اضافی دیگری نیاز باشد. چهارچوبهای تنظیم گری و بررسی امکان گسترش یا تطبیق قوانین و مقررات موجود بسیار حائز اهمیت است و برخی از ملاحظات پیرامون این چهارچوبها میتوانند ماهیت تسهیل گری اجباری یا ترکیبی داشته باشند.
۲) آمادگی، بلوغ و ویژگیهای نظام اقتصادی و کسب و کارها
صورتحسابها اسنادی هستند که توسط کسب و کارها به عنوان فروشنده یا تأمین کننده تولید میشوند و دارای عملکردهایی خاص در فرآیندهای تجاری هستند درک مناسب از چشم انداز کلی کسب و کارها و نحوه استفاده از صورتحسابها به تجزیه و تحلیل میزان پذیرش بالقوه فرآیند صدور صورتحسابهای الکترونیکی برای انواع معاملات B2C B2B و B2 کمک میکند اندازه بخش غیررسمی میزان پراکندگی بخشهای مختلف اقتصادی و تعداد شرکتهای کوچک و متوسط و چندملیتی نشان میدهد که در کجا و چگونه معرفی صورتحسابهای الکترونیکی میتواند بیشترین موفقیت را به دست آورد آگاهی بلوغ و میزان آمادگی فناوری اطلاعات و ارتباطات در بخش کسب و کارها مؤدیان) یک نکته کلیدی در احتمال حصول این موفقیت است. اطمینان از کیفیت بالای داده در منبع کسب و کار یکی دیگر از عوامل کلیدی موفقیت در پیاده سازی و اجرای مؤثر سازوکار صورتحساب الکترونیکی است که میبایست همواره مورد توجه و تأکید قرار گیرد.
۳) توانایی ها امکانات و میزان آمادگی نظام مالیاتی کشور
دریافت و پردازش تعداد زیادی صورتحساب الکترونیکی میتواند توانمندیها و قابلیتهای سازمان مالیاتی را به چالش بکشاند در دسترس بودن مقادیر فزاینده داده فرآیندهای خدمات مؤدیان امنیت داده ها و حفظ محرمانگی که به شدت به فرهنگ و قوانین داخلی بستگی دارد و همچنین اثر بخشی رویکردهای مدیریت ریسک را به چالش میکشاند این چالشها به سیستمهای فناوری اطلاعات و ارتباطات، فرآیندها و مهارتهای کارکنان نظام مالیاتی و دسترس پذیری اطلاعات مربوط میشود. علاوه بر این همکاری ذینفعان و کلیه بازیگران نظام صورتحساب الکترونیکی در سازمانهای دولتی و همچنین نهادهای کشوری عامل مهمی است که باید در نظر گرفته شود. در این چهارچوب شناخت و درک درست و کامل از میزان زمان و منابع تغییرات مورد نیاز در سازمان مالیاتی بسیار حائز اهمیت است.
پیشنهاد برای پژوهشهای آتی
در مقطع کنونی قانون پایانه های فروشگاهی و سامانه مؤدیان به عنوان بستر الزام آور استفاده از صورتحساب های الکترونیکی و اجرای قانون مالیات بر ارزش افزوده در نظام مالیاتی کشور در حال اجرا است و در این تحقیق به بررسی نقش این سازوکار در مدیریت مؤثر نظام مالیاتی کشور پرداخته شد. علاوه بر این صورتحسابهای الکترونیکی و سامانه مؤدیان به عنوان بستر اصلی برای اجرای قوانین مالیاتی آتی کشور همچون مالیات بر عایدی سرمایه و مالیات بر مجموع درآمد اشخاص در نظر گرفته شده است. از این روی شایسته است پژوهشگران این عرصه ضمن شناسایی و بررسی چالشهای زیر ساختی و اجرایی صورتحساب الکترونیکی و سامانه مؤدیان در جریان قوانین مالیاتی مذکور راهکارهای مؤثر در زمینه استقرار مطلوب این نظام را با عنایت به امکانات و ظرفیتهای موجود مورد مطالعه و تحقیق عمیق قرار دهند.