بررسی آثار مالیاتی تغییرات نسبت سود فعالیت مؤدیان مالیاتی (اینتاکد) با تأکید بر اجتناب مالیاتی
عنوان را به انگلیسی وارد کنید
0 دیدگاه
موضوع این نوشته را وارد کنید
زمان مطالعه را وارد کنید دقیقه برای مطالعه
چکیده
پژوهش حاضر به بررسی انگیزه تغییرات نسبت سود فعالیت مؤدیان حقیقی مالیاتی )اینتاکد( در اداره کل امور مالیاتی شهر تهران میپردازد. مؤدیان حقیقی مالیاتی برای ارائه تصویری صحیح تر از فعالیت تجاری و حفظ موقعیت و منافع شخصی ممکن است به دنبال تغییر کاهشی نسبت سود فعالیت و فعالیتهای اجتناب مالیاتی باشند. همچنین اهمیت ارزیابی ریسک مالیاتی مؤدیان دارای تغییرات نسبت سود فعالیت به منظور تدوین طرح مؤثر بر کاهش اجتناب مالیاتی در سیستم مالیاتی کشور باید مورد توجه قرار گیرد. به همین منظور داده های مربوط به 950 مؤدی شخص حقیقی دارای اظهارنامه تبصره 100 در امور مالیاتی شهر تهران برای دوره زمانی از سال 1400 تا 1401 استخراج گردیده و از الگوی رگرسیونی دادههای ترکیبی برای آزمون فرضیه های پژوهش استفاده شده است. در این پژوهش برای تعیین نمونه آماری از روش غربالگری استفاده شده است. نتایج این پژوهش نشان میدهد، تغییرات نسبت سود فعالیت که باانگیزه کاهشی صورت میگیرد و همچنین نسبت سود فعالیت ثانویه انتخاب شده از سوی مؤدیان با اجتناب مالیاتی ارتباط مستقیم و معناداری وجود دارد.
واژههای کلیدی: اجتناب مالیاتی، نسبت سود فعالیت، اینتاکد
مقدمه
مالیات عمده ترین منبع تأمین کننده مخارج دولت است علاوه بر آن دولت با اخذ مالیات و جمع آوری و هدایت آن در جهت انجام سرمایه گذاری های زیربنایی، نقشی زیربنایی را در توسعه اقتصادی ایفاء می نماید. در این حالت که دولت به منبع مهم درآمدهای مالیاتی چشم دوخته تا بتواند طرح های عظیم اقتصادی خود را به نحو جامع و کامل اجرا کند، اجتناب مالیاتی منجر به کاهش این منابع و ایجاد محدودیت در دستیابی به اهداف کلان میگردد. از سوی دیگر موضوع اجتناب از مالیات همیشه به عنوان یک موضوع مهم مطرح گردیده است. ازیکطرف، مالیات دهندگان استدلال میکنند که تا زمانی که قوانینی وجود نداشته باشد که نقض شود، انجام برنامه ریزی مالیاتی که میتواند تعهدات مالیاتی را کاهش دهد اشکالی ندارد. بااینحال، از طرف دیگر، مقامات مالیاتی معتقدند که اگرچه قوانین نقض نشده است، اما یک ماده اساسی در اجتناب مالیاتی وجود دارد، یعنی مزایای مالیاتی. بر اساس این ماده، مقامات مالیاتی اجتناب مالیاتی را تخلف میدانند )2 2016: ,Huda). یکی از منابع الزم و اساسی برای یک دولت به منظور رسیدن به اهداف کلان استفاده از درآمدهای مالیاتی است. با وجود این برخی از مؤدیان مالیاتی از پرداخت مالیات به میزان واقعی چه از راه قانونی و چه غیرقانونی خودداری می نمایند؛ که این امر تأثیر اساسی بر روی درآمدهای مالیاتی دولت خواهد داشت. در این خصوص دولت و مقامات مالیاتی مجبور به تحمل هزینه های کشف و جلوگیری از اجتناب مالیاتی میشوند ازاین رو همواره پیدا کردن راه ها و شیوه هایی که بتواند اجتناب مالیاتی را شناسایی و کشف نماید مسئله ای مهم و چالش برانگیز بوده است. )8 2015: ,Leonas )اجتناب مالیاتی سبب میشود درآمدها در سطح جامعه به نحو متناسب توزیع نگردد و انباشت ثروت در دست گروه های خاص قرارگرفته و نه تنها زمینه تقویت قدرت سیاسی برخی گروه ها را فراهم آورد، بلکه باعث ایجاد شکاف طبقاتی شده و این امر موجب افزایش تنش سیاسی و اجتماعی در جامعه گردد از راه های جلوگیری از فرار مالیاتی و تأمین مالیات موردنظر دولت در سالهای اخیر استفاده از پارامترهای حساب های بانکی مؤدیان مالیاتی میباشد )3 2019: ,Kim).
در گذشته هدف از وضع و اخذ مالیات تأمین مالی دولت ها بوده است، اما به تدریج با آشکار شدن آثار اقدامات مالی دولت، مالیات به عنوان ابزاری برای رشد، ثبات و کاهش نابرابری تلقی گردید. مالیات یکی از متغیرهایی است که دولت با استفاده از آن هم در متغیرهای کلان اقتصادی مانند رشد اقتصادی، تورم، بیکاری و هم در تخصیص منابع و توزیع درآمد اثر مطلوبی میگذارد. افزایش سهم مالیات در تأمین مخارج دولت ها باعث کاهش آثار نامطلوب اقتصادی جامعه میشود )17 2009: ,Pourzamani). به همین دلیل موضوع مالیات از دیرباز مورد توجه صاحب نظران علم اقتصاد و مالیه عمومی قرارگرفته و قوانین مالیاتی نیز سیر تکاملی خود را طی نموده است.
مفهوم اجتناب از مالیات، توجه آکادمیکی زیادی را به سوی خود جلب نموده است. سطح اجتناب از مالیات به واسطه مشخصه های مالی، کنترل و نظارت، ساختار مالکیتی و ذینفعان خارجی ازجمله اتحادیه های کارگری و بازرسان مستقل، تحت تأثیر قرار میگیرد. تکیه افراد بر اجتناب از مالیات یا تمهیدات دیگر برای افزایش وجوه نقد، به هزینه نسبی هر روش بستگی دارد. اجتناب از مالیات ابزاری کم هزینه در جهت ایجاد وجوه نقدی داخلی است. شرایط نامطلوب اقتصادی و هزینه بالای سرمایه گذاری سبب میگردد تا موجب افزایش وجوه نقد داخلی گردد.)Henry et al., 2016: 14(
مبانی نظری و پیشینه پژوهش
مؤدیان برای رهایی از مالیات، روش های متفاوتی را در پیش میگیرند و بدین منظور به روش های گوناگون سعی در کاهش سود قبل از کسر مالیات به منظور کاهش مالیات پرداختی دارند. به این جهت سعی در برجسته کردن ارقام و اعداد و ضرایب کاهنده سود حسابداری دارند. از جمله این روش ها کاربرد نادرست یا افراط و تفریط در استفاده از ضرایب سودآوری مرتبط با فعالیت در اظهارنامه مالیاتی و یا سامانه های سازمان امور مالیاتی است به طوریکه این روش ها مغایر با قانون مالیات مستقیم نباشد )اجتناب مالیاتی( را میتوان نام برد. از ابعاد و ریشه های اجتناب مالیاتی میتوان تغییرات در ضریب سودآوری و انتخاب نسبت سود فعالیت پایین تر را نام برد که برخی از مؤدیان جهت کاهش مالیات پرداختنی به دولت در فعالیت اقتصادی به آن متوسل میشوند.
ضرایب مرتبط با نسبت سود فعالیت اینتاکد) جز اساسی و لاینفک فرآیندهایی میباشد که منتج به تشخیص مالیات میگردد. افراد برای بهره برداری از عواید حاصل از تغییرات نسبت سود فعالیت خود درآمدهای حاصله را به سیستم بانکی پایانه های فروشگاهی تزریق میکنند و با مجموعه ای از روشها سعی در پنهان کردن منشأ واقعی آنها نموده و نهایتاً مالیات فعالیت خود را با نرخ کمتر و یا نرخ صفر پرداخت مینمایند. علی رغم ظاهری ساده باید توجه داشت که امکان شناسایی تغییرات نسبت سود فعالیت در سطح کشور با توجه به حجم بالای مؤدیان حقیقی و همچنین راستی آزمایی با یک روش ساده و سرراست وجود ندارد؛ زیرا جستجو مؤدیان در شبکه مالیاتی و تطبیق آن با مصادیق اجتناب مالیاتی که منجر به کاهش مالیات پرداختی گردیده توسط نیروی انسانی غیر ممکن و با مشکلات عدیده ایی روبرو میباشد. خاصه آن که متخلفان از مشاوره متخصصان مختلف از جمله آی تی، بانکداری حسابداری و حقوق به منظور اجتناب مالیاتی بهره میبرند.
اجتناب مالیاتی
اجتناب مالیاتی یک نوع سوء استفاده رسمی از قوانین مالیاتی و یا یافتن راههای گریز از پرداخت مالیات در قوانین مالیاتی یا تلاش در جهت یافتن راههای قانونی به منظور کاهش میزان مالیات پرداختی مرتبط میباشد. اجتناب مالیاتی بیانگر یک استراتژی مستمر و پایدار در زمینه برنامه ریزی مالی استراتژیک است که در برگیرنده فعالیتهای کاملاً قانونی است که از آن جمله میتوان به هدایت منابع واحد تجاری در جهت فعالیتهای معاف از مالیات از جمله سرمایه گذاری در اوراق مشارکت مطرح کردن معاملات و رویدادها در یک محدوده زمانی معین جهت استفاده از مزایای مالیاتی و استفاده از روشهای حسابداری که صرفه جویی مالیاتی (سپر مالیاتی) بیشتری ایجاد می کنند.
مفهوم تغییرات نسبت سود فعالیت (اینتا کد)
سازمان امور مالیاتی به منظور افزایش دقت در طبقه بندی فعالیت کسب و کارها و مشاغل و تسهیل در روند. تشخیص مالیات به هر فعالیت اقتصادی یک که مالیاتی ویژه اختصاص میدهد که اینتاکد نامیده میشود. اینتاکد به گونه ای عمل میکند تا شما با داشتن این کد ویژه مالیاتی تعریف دقیق و منحصر به فردی نسبت به نوع فعالیت و ضریب سودآوری کسب و کار خود به سازمان امور مالیاتی ارائه دهید. از این رو با توجه به چالشهای بیان شده در تحقیق حاضر سعی میشود به بررسی آثار مالیاتی ناشی از تغییرات نسبت سود فعالیت اینتاکد) مؤدیان اشخاص حقیقی بر مالیات پرداخته میشود سپس با استفاده رگرسیون داده ترکیبی به بررسی اثرات آن پرداخته شد. در انتها بر اساس نتایج به دست آمده پیشنهادها و توصیه هایی برای برنامه ریزی و سیاست گذاری در این حوزه ارائه میشود بنابراین سؤالات این پژوهش عبارت است از: آیا تغییرات نسبت سود فعالیت مؤدیان (اینتا کد بر اجتناب مالیاتی اثر دارد؟ آیا نسبت سود فعالیت اینتا کد ثانویه مؤدیان بر اجتناب مالیاتی اثر دارد؟ در ادامه به مرور مطالعات صورت گرفته در حوزه مورد نظر این پژوهش یعنی نسبت سود فعالیت (اینتاکد) و اجتناب مالیاتی پرداخته شده که با توجه به محدود بودن مطالعات حوزه نسبت سود فعالیت اینتاکد ) برای روشن مطلب بخشی از مطالعات پیشین به اجتناب مالیاتی تعلق دارد. سن و همکاران در تحقیقی به بررسی روابط مشتری و تأمین کنندگان بر اجتناب از پرداخت مالیات پرداختند. آنها در پاسخ به این سؤال که آیا شرکتها در روابط نزدیک مشتری و تأمین کننده قادر به شناسایی و اجرای استراتژیهای اجتناب مالیاتی هستند به این نتیجه رسیدند که هر دو مشتری اصلی و تأمین کنندگان وابسته به آنها از مالیاتهای بیشتر نسبت به سایر بنگاه ها اجتناب میکنند بدرت چر به بررسی تأثیر جدایی ساختار مالکیت و کنترل بر اجتناب مالیاتی پرداختند. آنها با تکیه بر تئوری نمایندگی (۱۹۸۳) و با تمرکز در میزان ریسک پذیری مدیریت به این نتیجه رسیدند که بین میزان اجتناب از پرداخت مالیات و ساختار مالکیت و کنترل شرکت رابطه مستقیم و معناداری وجود دارد.
تالیتا و همکاران در پژوهشی به بررسی تأثیر مدیریت سود بر اجتناب مالیاتی با ارتباطات سیاسی به عنوان متغیر تعدیل کا کننده پرداختند نتایج نشان میدهد که ما مدیریت سود بر اجتناب مالیاتی تأثیر مثبت و معـ معناداری دارد و ارتباطات سیاسی تأثیر مدیریت سود را بر اجتناب مالیاتی تقویت میکند.
خوان پدرو در پژوهشی با عنوان مشوقهای گزارشگری مالی مدیریت سود و اجتناب مالیاتی در شرکتهای کوچک و متوسط به بررسی مدیریت سود و تهاجم مالیاتی در پرداختند. نتایج بیانگر آن است که بین مدیریت سود و اجتناب مالیاتی ارتباط معناداری وجود دارد و در سایر مورد ارتباطی مشاهده نگردید.
خدامی پور و بزرایی به بررسی تأثیر رقابت بازار محصول بر اجتناب از پرداخت مالیات پرداختند. نتایج تحقیق نشان می دهد که بین شاخص هزینه ورود و اجتناب از پرداخت مالیات رابطه ای منفی و معنادار وجود دارد؛ اما در خصوص رابطه شاخص هر فیندال و اجتناب از پرداخت مالیات نتایج معناداری یافت نشد.
صفری گرایلی و عابدی به بررسی رابطه بین اجتناب مالیاتی با ارزش شرکت و مطالعه اثر تعدیل کنندگی شفافیت اطلاعاتی پرداختند. یافته های به دست آمده حاکی از آن است که اجتناب مالیاتی سبب کاهش ارزش شرکت می گردد علاوه بر این نتایج نشان میدهد که شفافیت اطلاعاتی اثر منفی اجتناب مالیاتی بر ارزش شرکت را تعدیل میکند.
غلامی کیان و همکاران به بررسی رابطه بین اجتناب مالیاتی و قدرت پیش بینی سود پرداختند؛ نتایج پژوهش نشان داد که اجتناب مالیاتی قدرت پیش بینی سود را کاهش میدهد به بیان دیگر اگرچه اجتناب مالیاتی منجر به افزایش جریانهای نقدی آینده گردیده اما ممکن است به دلیل عدم قطعیت و تحقق آن از قدرت بینی پیش سود بکاهد.
دستگیر و همکاران پژوهشی در جهت رتبه بندی عوامل مؤثر بر اجتناب مالیاتی شرکتی انجام داده اند. نتایج تحقیق نشان داد ابعاد تائید شده و رتبه بندی آنها به شرح زیر است عوامل تجاری عوامل راهبری شرکتی عوامل مربوط به حسابرس عوامل مربوط به گزارشهای مالی عوامل مربوط به صنعت ویژگی های عمومی عوامل مربوط به بازار سرمایه و عوامل اجتماعی.
جلیلی و همکاران پژوهشی در رابطه بین بیش اطمینانی مدیران و اجتناب مالیاتی با نقش تعدیل گری ویژگیهای کمیته حسابرسی انجام داده اند. یافتههای پژوهش حاکی از آن است که مطابق با پیش بینی نظریه نمایندگی بین بیش اطمینانی مدیران و اجتناب مالیاتی شرکت رابطه معناداری وجود دارد. به عبارت دیگر شرکتهای دارای مدیران بیش اطمینان از اجتناب مالیاتی بیشتری برخوردار هستند. همچنین نتایج نشان داد ویژگیهای کمیته حسابرسی رابطه بین بیش اطمینانی مدیران و اجتناب مالیاتی شرکت را تضعیف میکند.
یادگاری و همکاران به بررسی تأثیر ارتباطات سیاسی بر رابطه بین مدیریت سود و اجتناب مالیاتی می پردازد. یافته های پژوهش حاکی از آن است مدیریت سود بر اجتناب مالیاتی تأثیر مثبت و معناداری دارد. یعنی افزایش مدیریت سود افزایش اجتناب مالیاتی به دنبال دارد علاوه بر این نتایج بیانگر این است که ارتباطات سیاسی رابطه بین مدیریت سود و اجتناب مالیاتی را تقویت میکند.
روش شناسی پژوهش
این تحقیق از نوع همبستگی شبه تجربی و پس رویدادی بوده و در حوزه تحقیقات اثباتی حسابداری قرار میگیرد و چون میتواند در فرآیند استفاده از اطلاعات کاربرد داشته باشد لذا از لحاظ ماهیت از نوع تحقیقات کاربردی محسوب میگردد. با توجه به مبانی نظری مطرح شده فرضیه های تحقیق به صورت زیر تدوین میشوند فرضیه اول نسبت سود فعالیت اینتا کد) ثانویه بر اجتناب از پرداخت مالیات تأثیر مثبت و معناداری دارد. فرضیه دوم تغییرات نسبت سود فعالیت اینتا کد) تأثیر مثبت و معناداری بر اجتناب از پرداخت مالیات دارد.
جامعه آماری این پژوهش مؤدیانی هستند که با استفاده از روش غربالگری انتخاب شده و همچنین در عملکرد سال ۱۴۰۰ و سال ۱۴۰۱ اظهارنامه مالیاتی خود را در موعد مقرر ارائه داده اند و از تسهیلات فرم تبصره ۱۰۰ ق. م. م قانون مالیاتی مستقیم که مطابق با آن صاحبان مشاغل در صورتی که مجموع فروش سالیانه آنها تا سقف ۱۰۰ برابر معافیت مالیاتی باشد از ثبت نام اظهارنامه مالیاتی معاف میباشند) نیز استفاده نموده اند. علاوه بر این در انتخاب نمونه آماری شرایط زیر نیز در نظر گرفته شده است :
-در دسترس بودن داده های مؤدیان
-پایان سال مالی این گروه مؤدیان ۲۹ اسفند بوده و اظهارنامه مالیاتی آن به صورت سالانه تهیه شده باشد.
-مؤدیان مربوطه در بازده مورد نظر نسبت به تغییر اینتاکد خود اقدام نموده باشند.
پس از حذف مؤدیان فاقد شرایط فوق تعداد ۹۵۰ مؤدی در امور مالیاتی شهر تهران به عنوان نمونه باقی مانده است.
تحلیل داده ها و یافته های پژوهش
به منظور بررسی فرضیات پژوهش از الگوی زیر استفاده شده است.
TAXAV = β. + BOAPR + β.NAPR + +βΔΟ, NAPR+B,SALE ++BBD+E
در الگوی مذکور TAXAV اجتناب مالیاتی OAPR نسبت سود فعالیت اولیه ضریب اینتاکد اولیه NAPR نسبت سود فعالیت تغییر یافته ضریب اینتا کد (ثانویه APR A تغییرات نسبت سود فعالیت SALE میزان فروش و BD واریزی های بانکی مؤدی مالیاتی میباشد. در الگوی فوق سه نوع متغیر وابسته مستقل و کنترلی و جود دارد که در ادامه به توضیح آنها می پردازیم.
متغیر وابسته
اجتناب مالیاتی (TAXAV) برای اندازه گیری اجتناب مالیاتی از شکاف مالیاتی استفاده شده است و اجتناب مالیاتی برابر با تفاوت بین مالیات ابرازی بر اساس ضریب اینتا کد اولیه و مالیاتی تشخیصی توسط سیستم بر اساس ضریب اینتا که ثانویه است.
متغیرهای مستقل
ضریب اینتاکد ثانویه (NAPR) این متغیر در بردارنده نسبت سود فعالیت جدید تعیین شده توسط مؤدی است. تغییرات ضریب اینتاکد (O,NAP (A) این متغیر اختلاف بین ضریب اینتا کد اولیه و ثانویه میباشد.
متغیرهای کنترلی
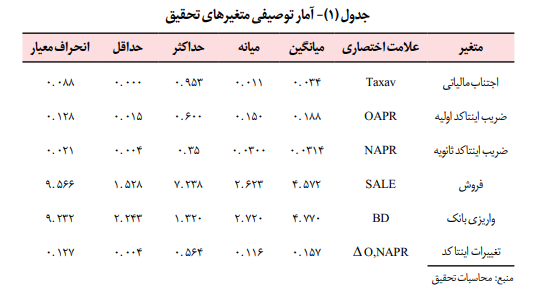
برای ارائه یک نمای کلی از خصوصیات مهم متغیرهای محاسبه شده داده ها ابتدا در نرم افزار صفحه گسترده (Excel) جمع آوری و جهت تجزیه و تحلیل ورودی داده ها به نرم افزار 12.0 EViews داده شده است. در جدول زیر برخی از آمار توصیفی حاصل از تجزیه تحلیل آورده شده است. آمار توصیفی این متغیرها شامل میانگین میانه انحراف معیار حداقل و حداکثر مشاهدات ارائه شده است.
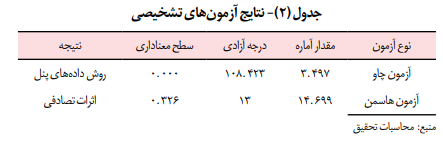
با توجه به ساختار ترکیبی داده ها برای بررسی ترکیب پذیری از آزمون چاو و برای بررسی وجود اثر ثابت از آزمون هاسمن استفاده شده است. با توجه به نتایج به دست آمده در جدول (۲) سطح معناداری آزمون چاو زیر ۵ درصد است. لذا از آزمون هاسمن برای تشخیص اثرات ثابت یا تصادفی استفاده شده است؛ بر اساس مندرجات جدول زیر سطح معناداری آزمون هاسمن بالای ۵ درصد است و نشان میدهد که برای برآورد مدل باید از روش اثرات تصادفی استفاده شود.
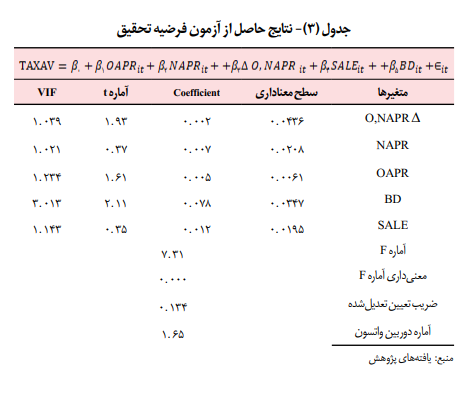
در فرضیه های تحقیق به این موضوع پرداخته شده است که آیا نسبت سود فعالیت ثانویه و تغییرات نسبت سود فعالیت اینتا کد) توسط مؤدیان در طی دورهای تسلیم اظهارنامه های مالیاتی بر روی اجتناب مالیاتی تأثیر می گذارد یا خیر؟
همان طور که در جدول شماره (۳) مشاهده میشود آماره F به دست آمده از مدل در سطح اطمینان ۹۹ درصد معنادار است بنابراین کل مدل از لحاظ آماری معنادار است. آماره دوربین واتسون ۱/۶۹ میباشد که بیانگر عدم وجود خودهمبستگی بین اجزای اخلال رگرسیون میباشد علاوه بر این برای بررسی هم خطی از عامل تورم واریانس استفاده شده است همچنان که در جدول (۳) مشاهده میشود کلیه عوامل تورم واریانس (VIF) کمتر از ۲ می باشد. این امر بیانگر عدم وجود هم خطی بین متغیرهای توضیحی تحقیق میباشد. نتایج حاصل از برازش مدل تحقیق نشان میدهد که نسبت سود فعالیت ثانویه در سطح اطمینان ۹۵ درصد اثر مثبت و معناداری بر اجتناب مالیاتی دارد در نتیجه نتایج به دست آمده فرضیه اول تحقیق تائید میگردد. همچنین یافته ها بیانگر آن است که تغییرات نسبت سود فعالیت در سطح اطمینان ۹۵ درصد دارای اثر مثبت و معناداری بر اجتناب مالیاتی است که به منزله تائید فرضیه دوم میباشد. این نتیجه به این معناست که هرچه ضریب اینتا کد اولیه مؤدیان بالاتر باشد مؤدیان سعی در کاهش و تغییرات این ضریب مینمایند و به فعالیتهای اجتناب از مالیات بیشتری دست خواهند زد.
نتیجه گیری و پیشنهادات
در این پژوهش یکی از عوامل اصلی اجتناب مالیاتی در سالهای اخیر با توجه به اجرای قانون پایانه فروشگاهی و ارسال اطلاعات مربوط به گردش حسابهای بانکی به سازمان امور مالیاتی توسط برخی از مؤدیان مالیاتی در امور مالیاتی شهر تهران از طریق برازش مدل رگرسیونی با رویکرد داده های ترکیبی برای مؤدیان نمونه مورد بررسی قرار گرفت. مطابق با ادبیات فرضیه مبنی بر ارتباط بین اجتناب مالیاتی و ضریب اینتاکد تغییر یافته و همچنین تغییرات آن با در نظر گرفتن میزان درآمد مؤدیان و گردش حساب بانکی آنها مطرح گردیده است. از آنجا که اجتناب مالیاتی یکی از اصلی ترین عوامل آسیب زا به اقتصاد کشور در زنجیره وصول مالیات می باشد. شناسایی فعالیتهای مرتبط به اجتناب مالیاتی و روشهای استفاده از آن توسط مؤدیان یکی از چالشهای سازمان امور مالیاتی میباشد از این رو هدف از پژوهش حاضر به شناسایی و تجزیه و تحلیل فعالیت مرتبط با تغییرات نسبت سود فعالیت مؤدیان اینتا کد و تعیین اثرات آن در جهت کاهش قانون گریزی و اجتناب مالیاتی بوده است. ترفندها و استراتژیهای مالیاتی یا با اهداف کوتاه مدت و فرصت طلبانه یا با هدف کاهش مالیات در بلند مدت اجتناب مالیاتی را افزایش میدهد هدف برخی از مؤدیان منفعت شخصی و کاهش پرداخت مالیات است. به همین منظور مؤدیان از تغییر ضرایب مرتبط به شغل برای اهداف شخصی استفاده میکنند؛ که با هدف به حداکثر رساندن سود مشمول مالیات تطابق ندارد. فرضیه اول پژوهش ابراز میدارد که ضریب اینتا کد ثانویه بر اجتناب از پرداخت مالیات تأثیر بیشتری دارد. مؤدیان قبل از اصلاحات مربوط به تغییر اینتا کد کمتر درگیر فعالیت اجتناب مالیاتی میشدند. همچنین مؤدیان این اطمینان را دارند که حسابها و پذیرنده بانکی رصد میشود و امکان پنهان سازی درآمد نسب به سالیان قبل کمتر گردیده است. از این رو بیشتر به فعالیتهای اجتناب مالیاتی می پردازند.
طبق فرضیه دوم پژوهش پیش بینی شد تغییرات اینتا کد تأثیر معناداری بر اجتناب مالیاتی دارد. به این معنی که تغییرات اینتا که منجر به افزایش اجتناب مالیاتی و کاهش پرداخت مالیات میشود. هنگامی که مؤدیان تازه شروع به فعالیت نموده و در ابتدای فعالیت باشند فعالیتهای بیشتری برای کاهش نرخ مالیات میکنند که این امر منجر به تأثیرگذاری بر روی مالیات فعلی سالهای آتی و همچنین عملکرد حسابرسان مالیاتی میباشد.
مرور بر پیشینه پژوهش نشان میدهد که علی رغم وجود پژوهشها در حوزه اجتناب مالیاتی پژوهشی که در مورد آثار مالیاتی تغییرات اینتاکد مؤدیان مالیاتی و تعیین اثرات آن بر اجتناب مالیاتی باشد انجام نشده است این مطلب موجب آن شده است که مقایسه نتایج این پژوهش با پژوهشهای داخلی دیگر امکان پذیر نباشد.
همچنین پژوهش حاضر با انتخاب امور مالیاتی شهر تهران به عنوان مورد مطالعاتی به طور خاص پرداخته شده است.
طی سالهای اخیر روشهای اجتناب مالیاتی به علت توسعه محصولات و خدمات بانکی ارائه شده روابط مالی پیچیده تر پیشرفت فناوری و افزایش سرعت جریانهای پولی جهانی مبتکرانه تر شده است. از این رو نیاز است تا سازمان امور مالیاتی با عنایت به زبانهای اقتصادی و اجتماعی اجتناب مالیاتی برنامه های مؤثری را علیه این پدیده به کار گیرد.
طی سالهای اخیر روشهای اجتناب مالیاتی به علت توسعه محصولات و خدمات بانکی ارائه شده روابط مالی پیچیده تر پیشرفت فناوری و افزایش سرعت جریانهای پولی جهانی مبتکرانه تر شده است. از این رو نیاز است تا سازمان امور مالیاتی با عنایت به زبانهای اقتصادی و اجتماعی اجتناب مالیاتی برنامه های مؤثری را علیه این پدیده به کار گیرد.
پیشنهادهای پژوهشی به منظور توسعه و تقویت پژوهش حاضر به شرح زیر هستند
همان طور که در نتایج حاصل از تأثیری پذیری اجتناب مالیاتی از نسبت سود فعالیت مؤدیان (اینتا کد و تغییرات آن مشاهده شد از این رو پیشنهاد میشود که سازمان امور مالیاتی مسئله انتخاب اینتا کد و تغییرات آن را به عنوان یکی از عوامل ایجاد کننده ریسک اجتناب مالیاتی در تحلیلها و ارزیابیهای خود مدنظر قرار دهد. همچنین با افزایش شفافیت اطلاعاتی به واسطه تدوین قوانین مرتبط با شفافیت مالیاتی زمینه را برای افزایش کیفیت اطلاعاتی و مشاهده فعالیت اصلی مؤدیان نمود و در نتیجه کاهش اجتناب مالیاتی فراهم شود؛ همچنین در پژوهشهای آتی مدل و معیارهای ارائه شده در پژوهش حاضر و سپس تغییرات لازم در سایر زمینه هایی و پارامترهایی که احتمال ریسک فرار مالیاتی اجتناب مالیاتی مالیات بر مشاغل خودرو مالیات ارزش افزوده مناطق آزاد و ویژه اقتصادی و….) وجود دارد مورد بررسی قرار گیرد.